
老後資金は足りるか
―思い出投資シミュレーション
リタイア後の暮らしを考えるとき、多くの人が最初に気になるのは、「老後の資金は足りるのだろうか」ということではないでしょうか。まずは何が不安なのかを整理し、必要なお金の全体像を見える化していくことが大切です。

不安を整理する
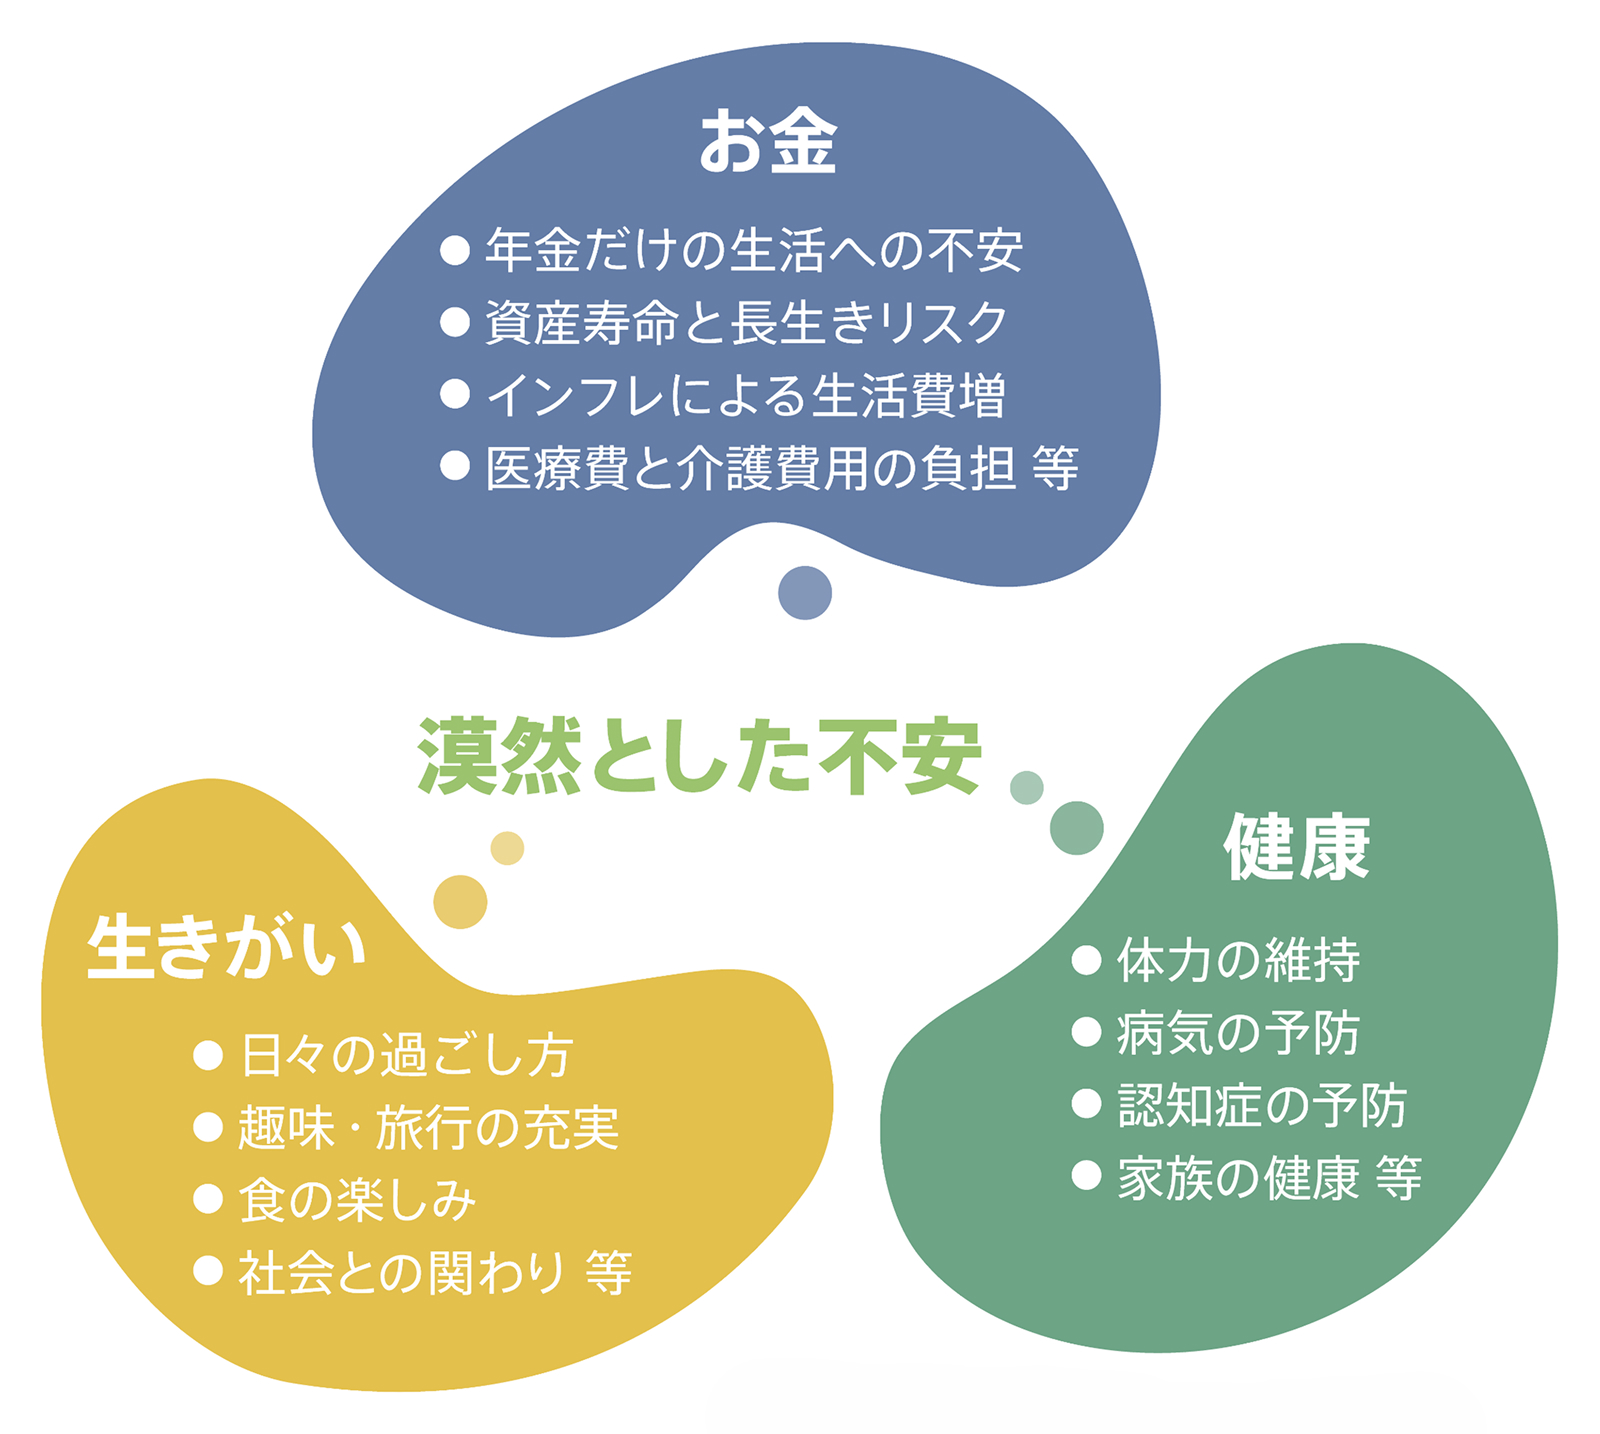
リタイア後の暮らしを考え始めると、お金や健康、生きがいなどについて、漠然とした不安を感じる方も多いのではないでしょうか。
年金だけで暮らせるのか、長生きした場合に資金が足りなくならないかといったお金の不安。
昔よりも体力が衰えた、風邪が長引くなどの健康面の不安。
自由な時間をどう過ごすか、生きがいをどう見つけるかという不安。
なかでも多くの人が抱えるのは、「老後資金は足りるのだろうか」というお金の不安ではないでしょうか。
(作成)野村アセットマネジメント
お金の不安を整理する5つのステップ
ここからは、5つのステップを順に追ってお金の不安を整理していきましょう。
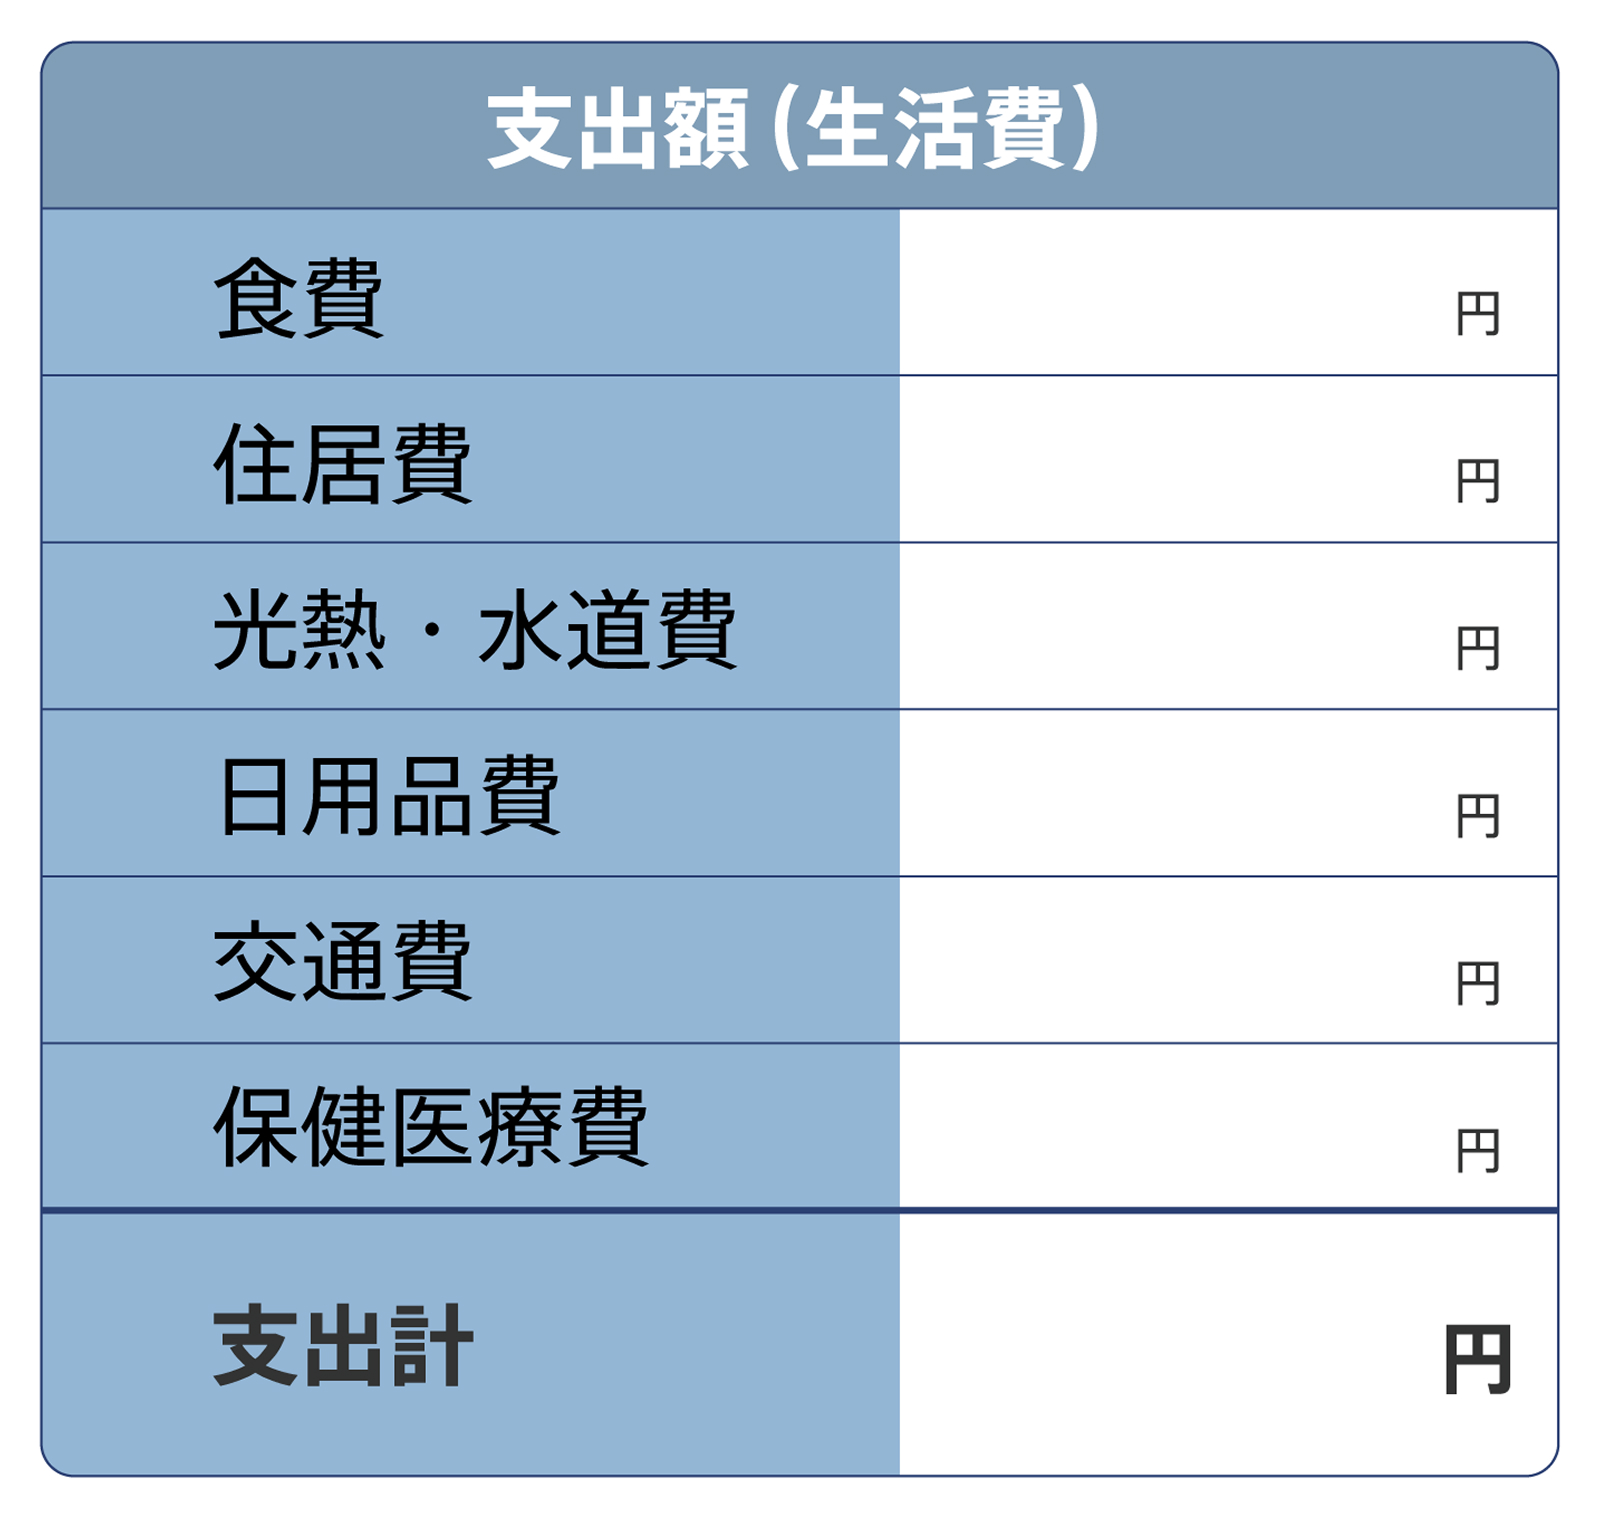
STEP1:生活費を整理する
最初に整理したいのが、日々の生活にどれくらいのお金がかかっているかということです。
現役時代の生活費とリタイア後の生活費は、必ずしも同じとは限りません。
STEP2:収入を確認する
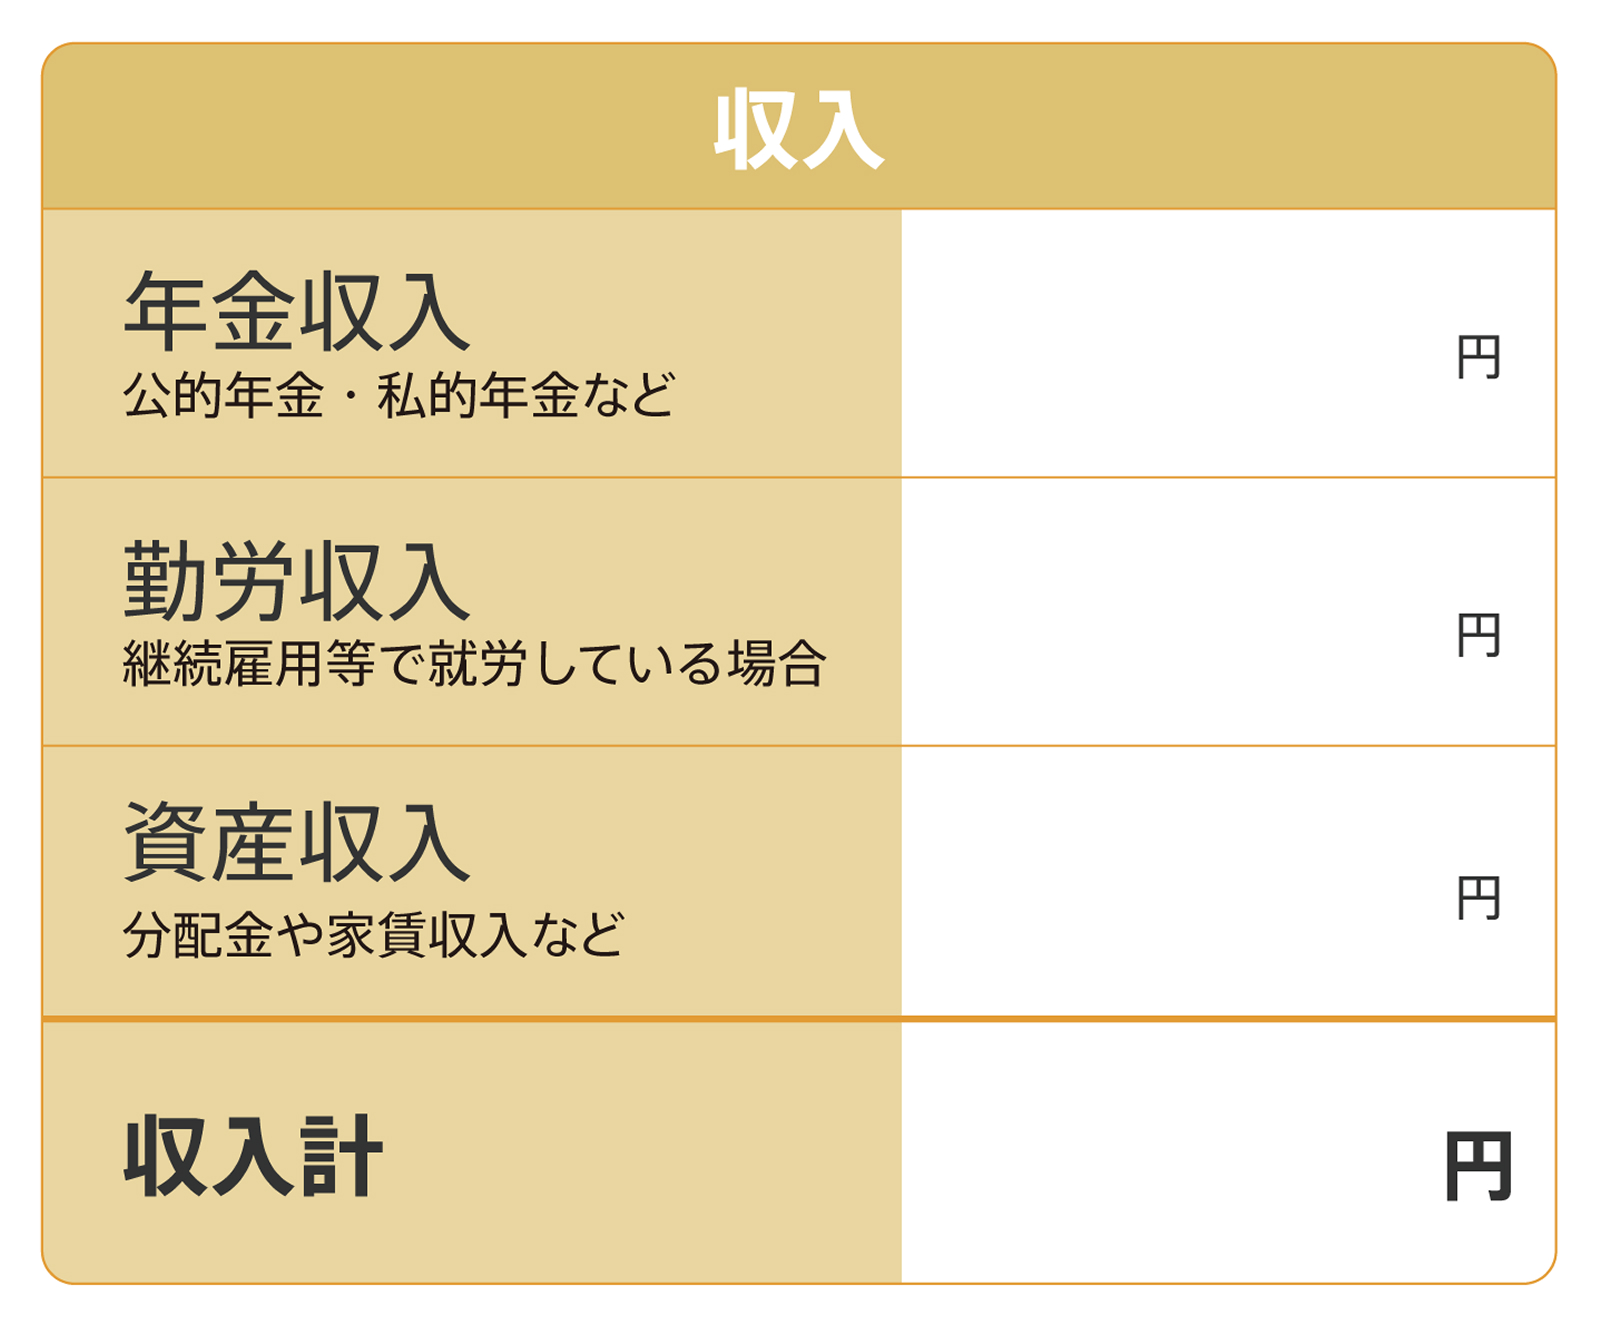
リタイア後の収入の中心となるのが年金です。公的年金をベースとして、企業年金やiDeCo、個人年金保険などがある場合は、それらも整理しておくと安心です。継続雇用や自由業などにより、勤労収入を長く得る選択肢もあります。
STEP3:収支を把握する
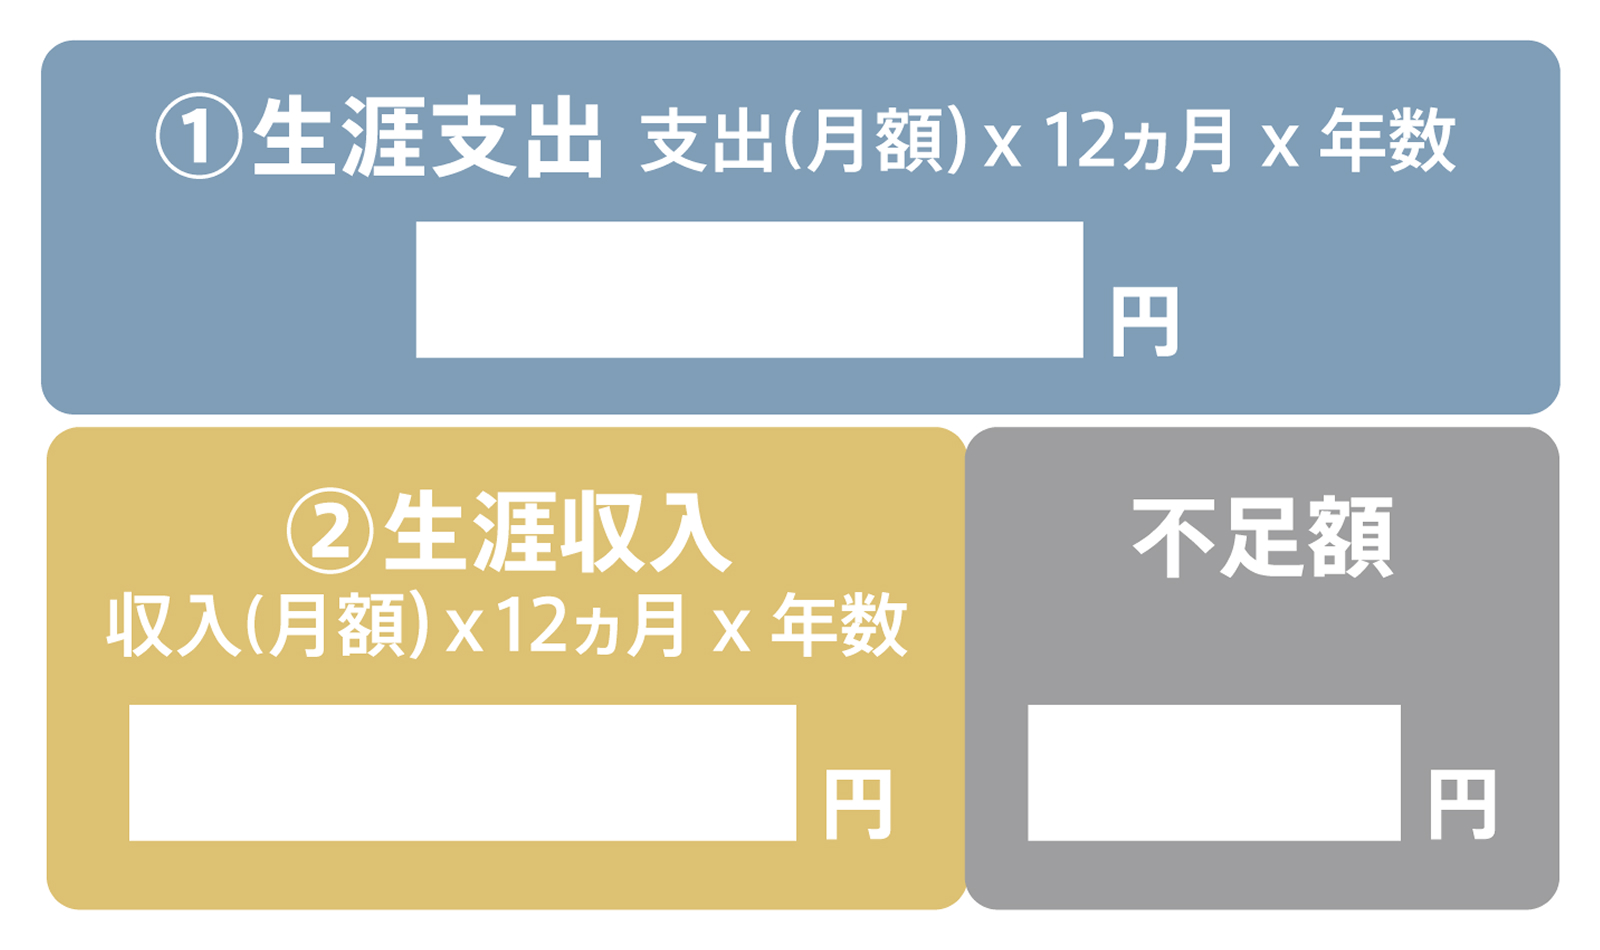
収入と支出が整理できたら、次は収支の不足分を見積もります。
仮に毎月5万円不足する生活が30年続いたとすると、5万円×12ヵ月×30年で1,800万円を取り崩す必要があります。
STEP4:資産額を確認する
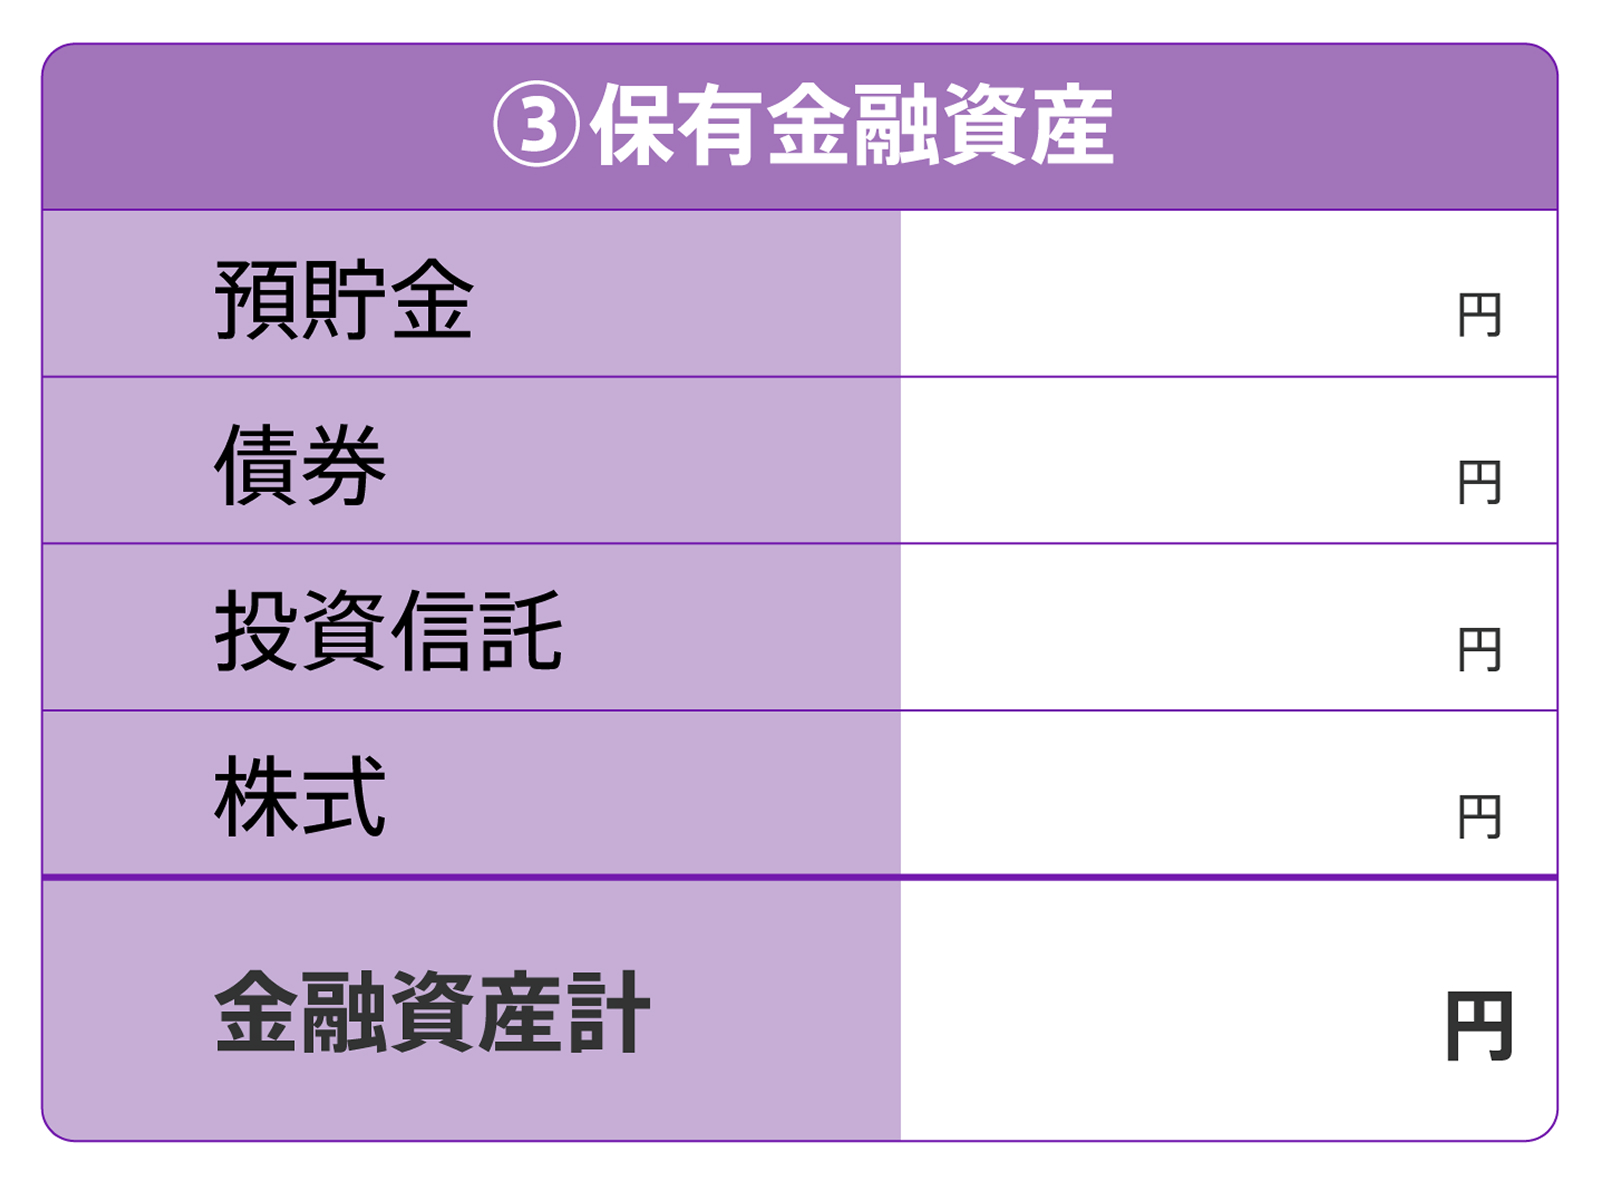
収支が見えてきたところで、ご自身の資産を確認しましょう。
預貯金に加えて、有価証券なども確認してみましょう。
STEP5:確保したいお金を考える
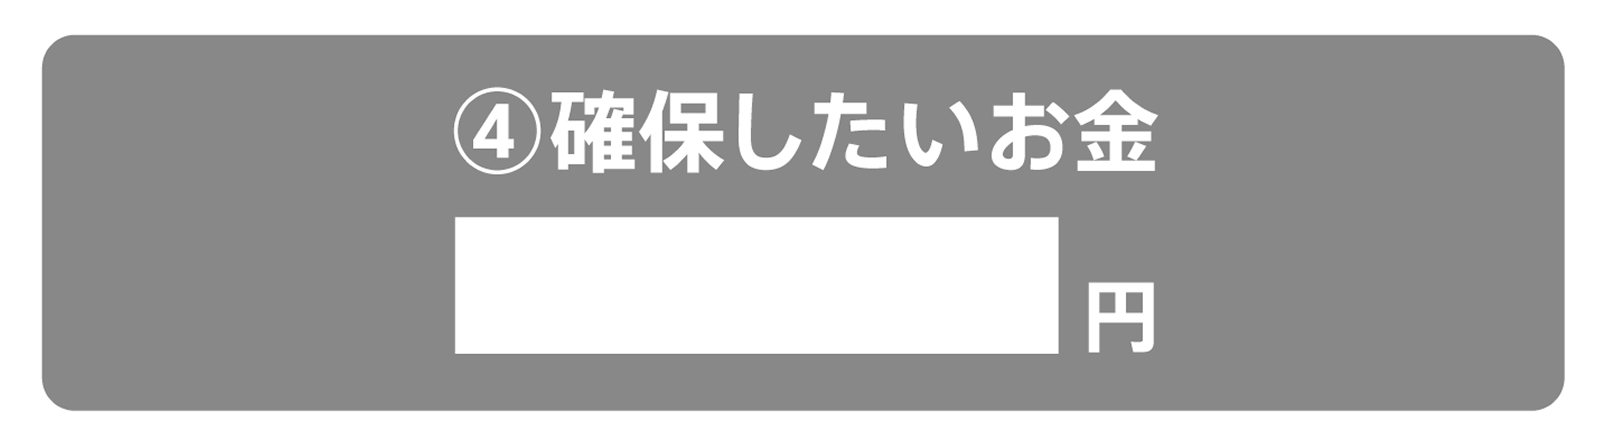
リタイア後は、毎月の生活費だけでなく、医療・介護費用、住宅修繕費、車の買い替え費用など、まとまった支出が発生することもあります。
さらに老後は勤労収入が多く見込みにくいため、生活の安心を守る「確保したいお金」を見積もっておくことも重要です。
思い出投資シミュレーションで老後資金は足りるかを算出してみよう!
老後資金が足りるかどうかは、世帯構成、ライフスタイル、年金受給額や資産額、これからどのように暮らしたいかによって決まります。また、リタイア後の期間を「何歳まで」と想定するかも、重要なポイントです。
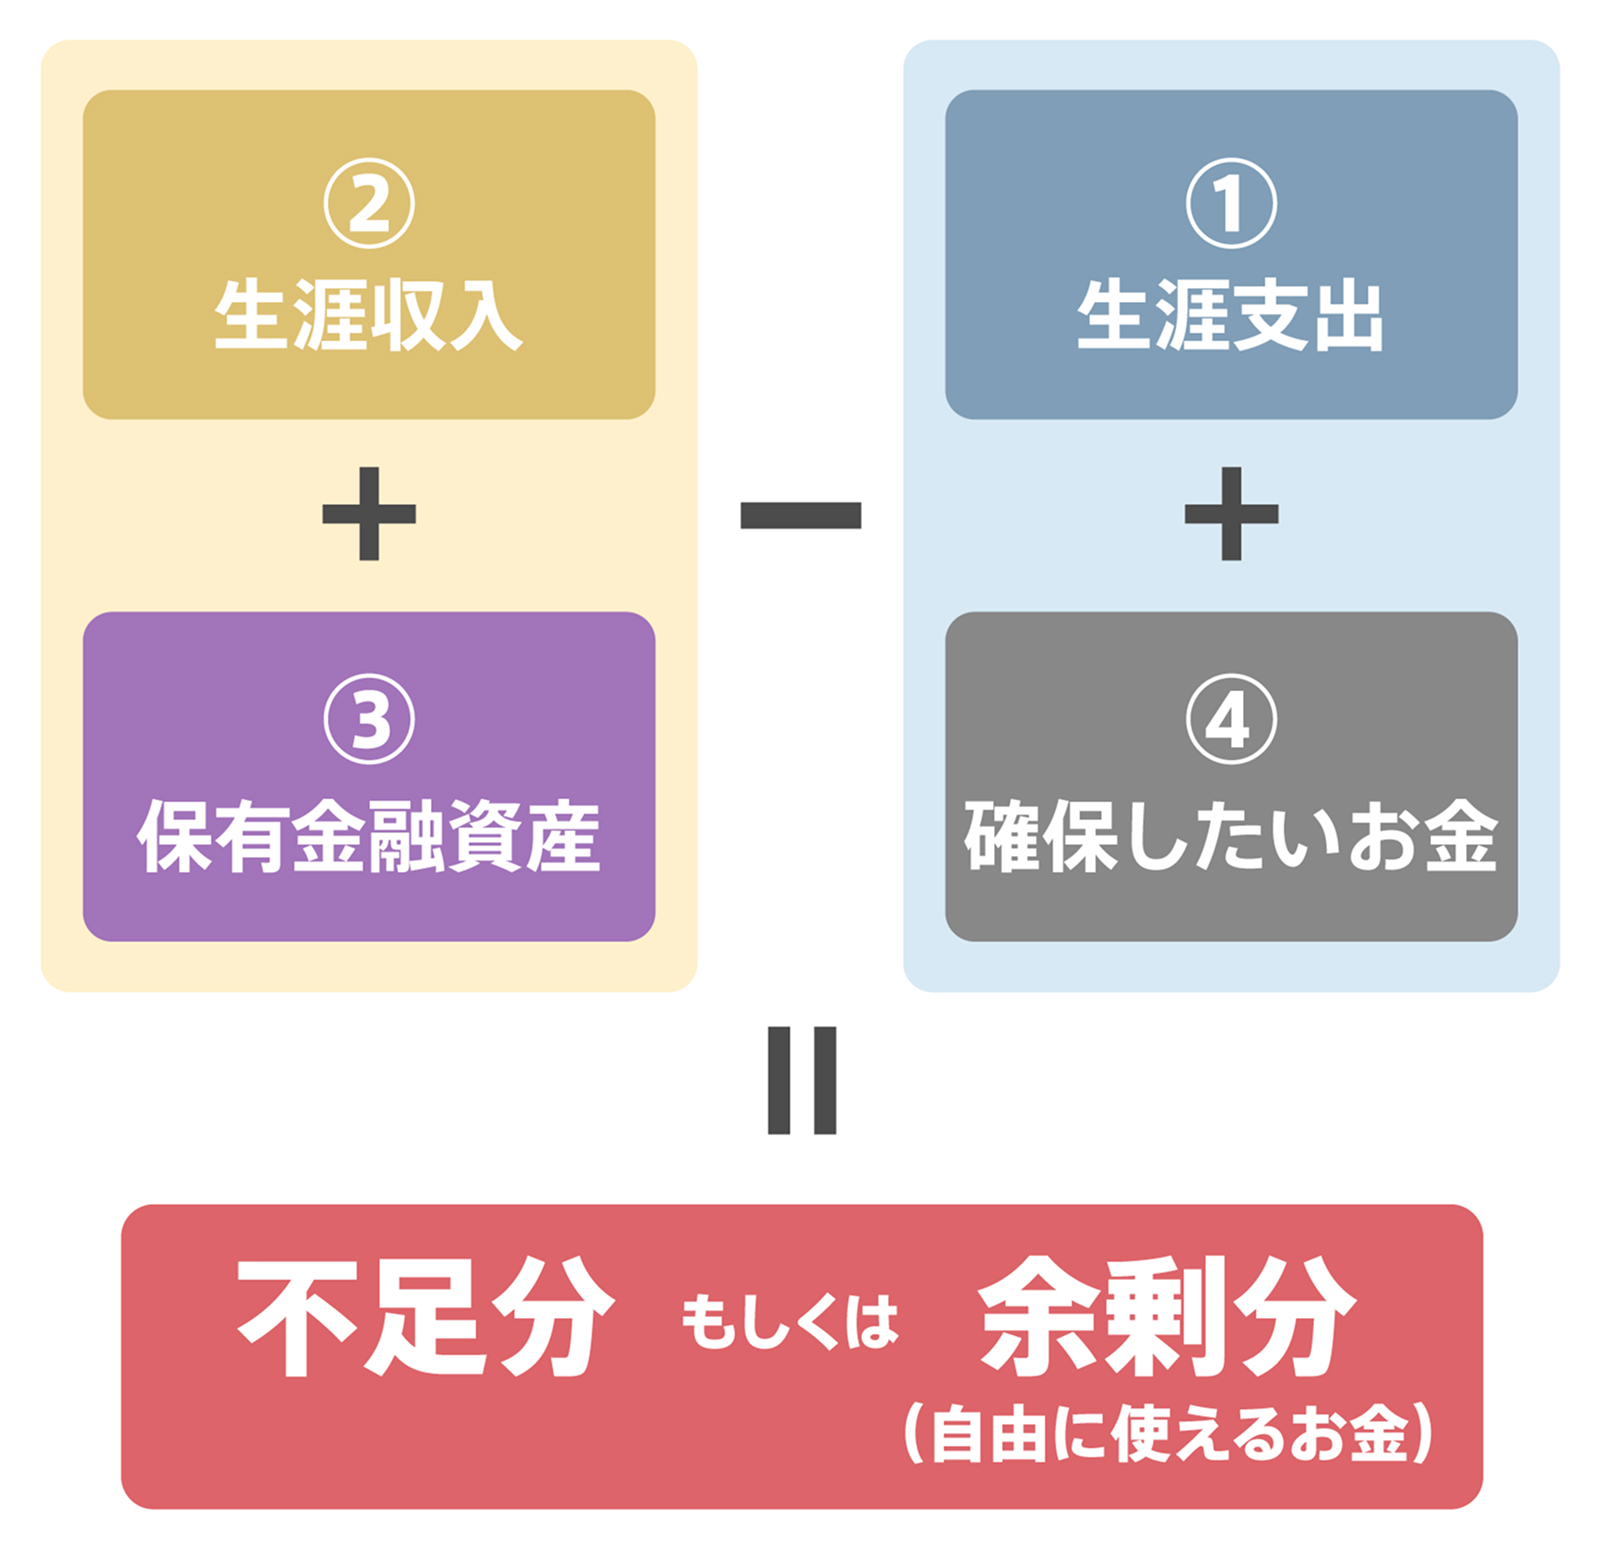
STEP1-5が整理できると、不足分もしくは余剰分(自由に使えるお金)が見えてきます。
(作成)野村アセットマネジメント
思い出投資
シミュレーション
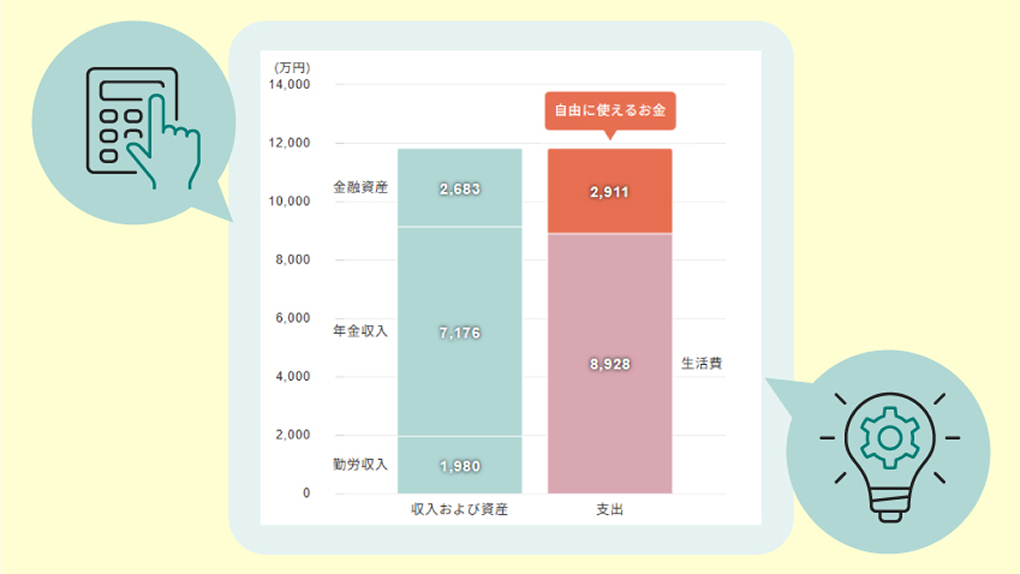
「思い出投資シミュレーション」では、将来の収支を試算し、自由に使えるお金がどれくらいあるのか、またはどの程度不足する可能性があるのかを簡単に確認できます。
