
定年退職前後の手続き
~退職後に慌てないために早めの準備~

在職中は会社が代行していた各種手続きも、退職後はご自身で対応する必要があるため、提出漏れや書類不備がないよう、早めに準備しましょう。
なお、制度の適用条件や手続き方法は個別の状況によって異なるため、ご不明な点は各制度の窓口等にご確認ください。
1.健康保険
退職後の健康保険の選択肢は主に3つです。手続きが遅れ、健康保険の空白期間が生じた場合、一時的に医療費の全額自己負担となる可能性があるため、手続きの期限に注意しましょう。
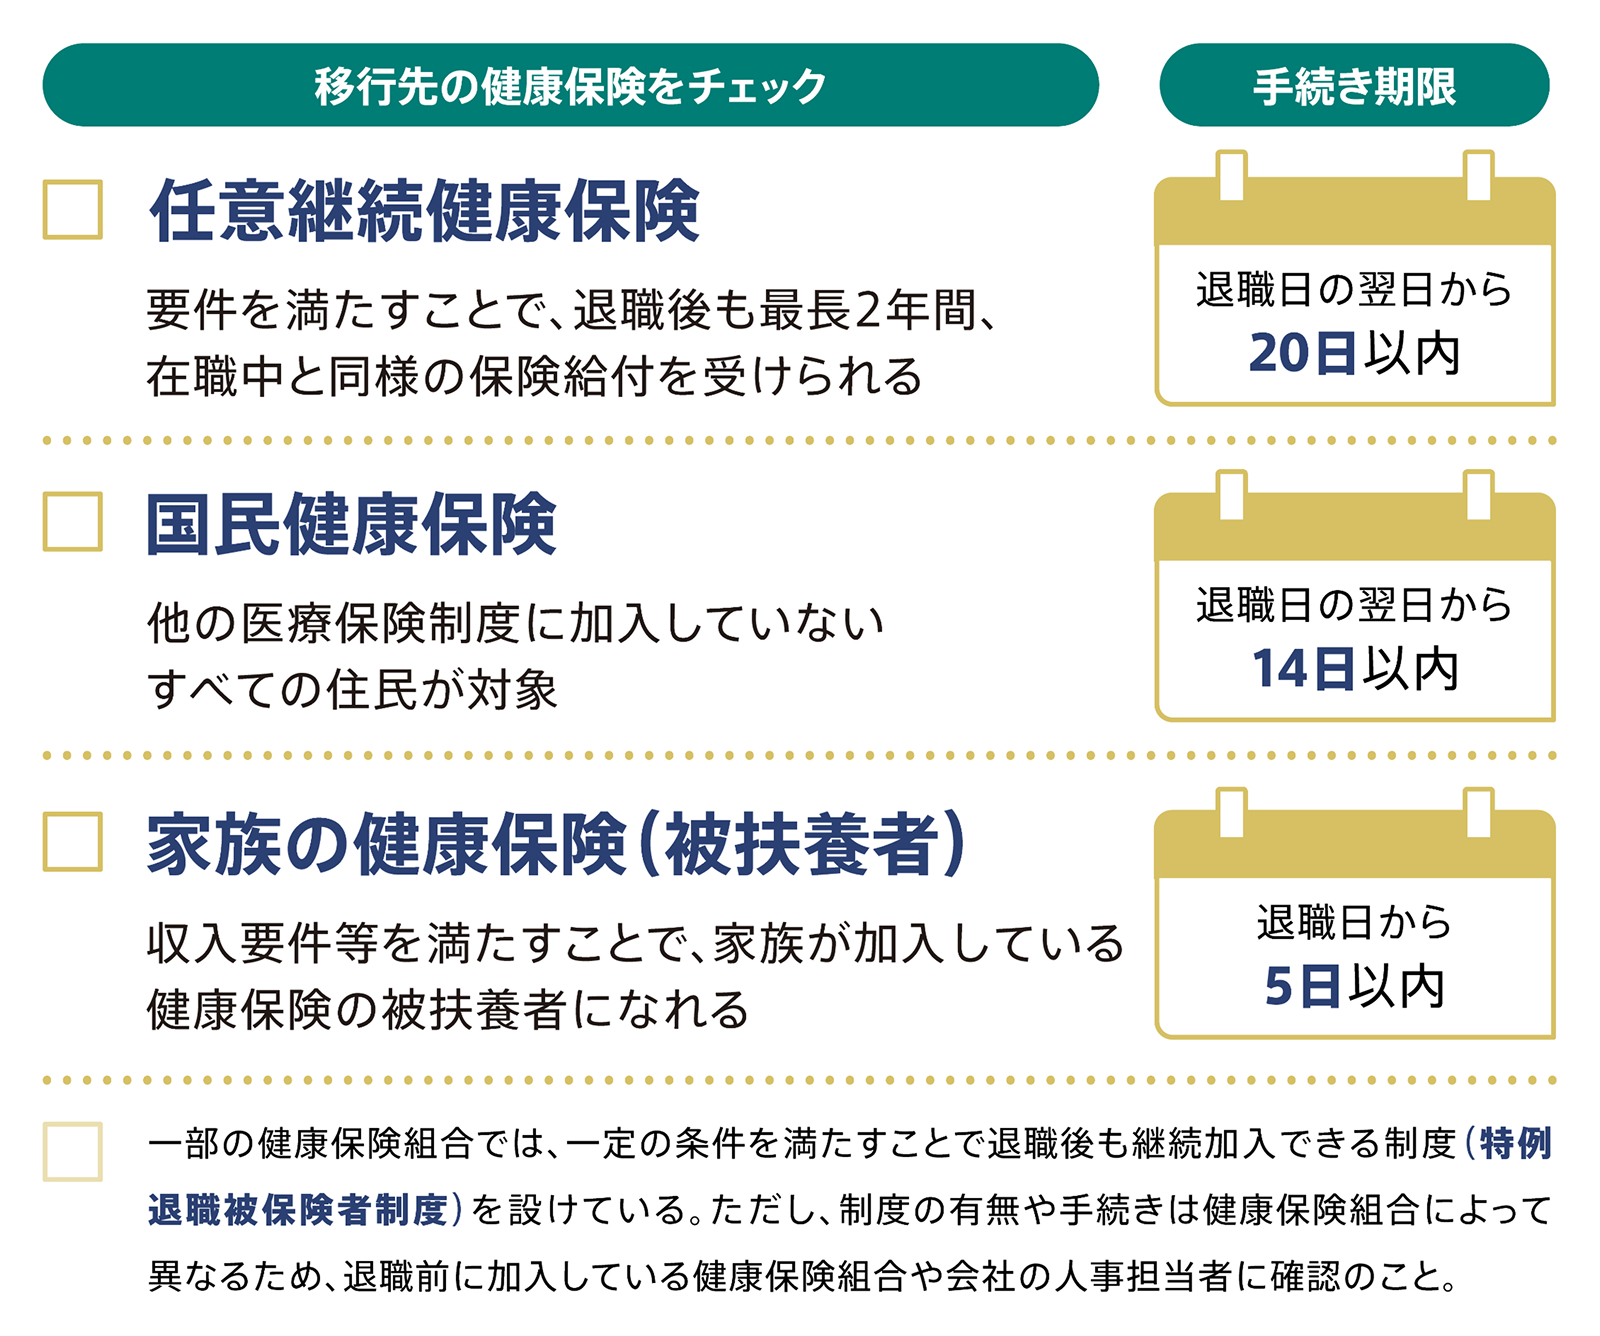
(出所)厚生労働省(https://www.mhlw.go.jp/)、日本年金機構、全国健康保険協会の情報を基に野村アセットマネジメント作成
2.国民年金
老齢年金の受け取りは自動で始まるものではなく、請求手続きが必要です。受給資格期間が足りない場合は任意加入も可能です。自身の退職により配偶者の年金切り替えが必要な場合もあるので、必要な手続きを確認しましょう。
老齢年金を受け取るためには手続きが必要
老齢年金を受け取るためには、年金の請求手続きが必要。
年金受給資格期間が足りない人は任意加入も可能
老齢基礎年金の受給資格期間(原則10年以上)を満たしていない場合、または保険料の納付月数が不足していて満額受給が見込めない場合は、60歳以上65歳未満の期間に任意加入できる。
配偶者が60歳未満で第3号被保険者なら切り替え手続きが必要
扶養している配偶者が60歳未満で第3号被保険者の場合、第1号被保険者(国民年金)への切り替え手続きが必要(以後は本人名義で保険料を納付)。
(出所)日本年金機構の情報を基に野村アセットマネジメント作成
3.税金
退職時期や退職金の受け取り方によって、納税方法や負担額が変わるため、あらかじめ確認しておきましょう。
退職金は一時金での受け取りが税制上有利になるケースが多い
- 退職金の受取方法は、一時金・年金(分割)・併用の3種類があり、一時金で受け取る場合、退職所得控除が適用され、税制上有利になるケースが多い。
(注)退職金の受取方法は個々の状況により適切な選択が異なるため、専門家への相談をお勧めします。 - 一方で、同一年内に企業型確定拠出年金やiDeCo等の一時金を受け取ると、それらも退職所得として扱われるため、課税額が増加する可能性がある。
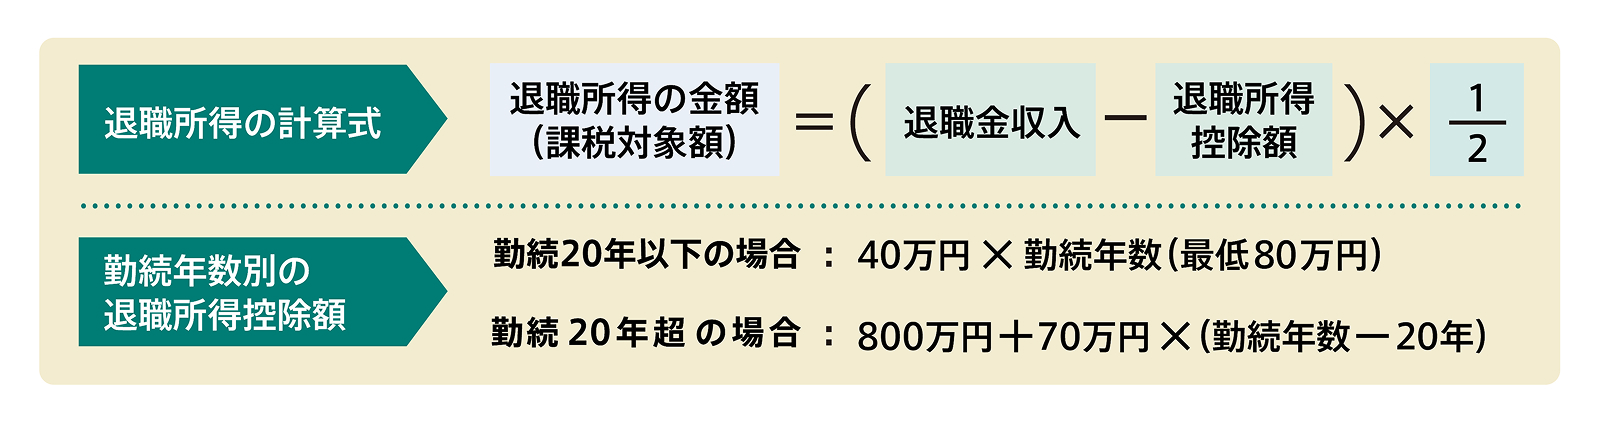
- 一時金を受け取る際は、「退職所得の受給に関する申告書」を会社へ提出する(未提出の場合、一律20.42%が源泉徴収され、確定申告で精算)。
住民税は前年所得に対して課税
- 住民税は前年所得に対して課税されるため、収入のない退職後にも負担が生じる点に注意。
- 前年1月~12月分の所得に基づき、当年6月から翌年5月までの1年間にわたって納付する仕組みとなっており、退職前年分に対する住民税の納付方法は退職月によって異なる。
納め過ぎた税金は確定申告で還付
- 退職の年に源泉徴収された税金が納め過ぎになっている場合、確定申告により適正な税額へ精算される。
(出所)国税庁(https://www.nta.go.jp/)、知るぽると(金融広報中央委員会)の情報を基に野村アセットマネジメント作成
4.雇用保険
定年退職後に再就職を目指す場合や60歳以降も働き続ける場合に、雇用保険から受けられる給付があります。受給条件等については、ハローワークでご確認ください。
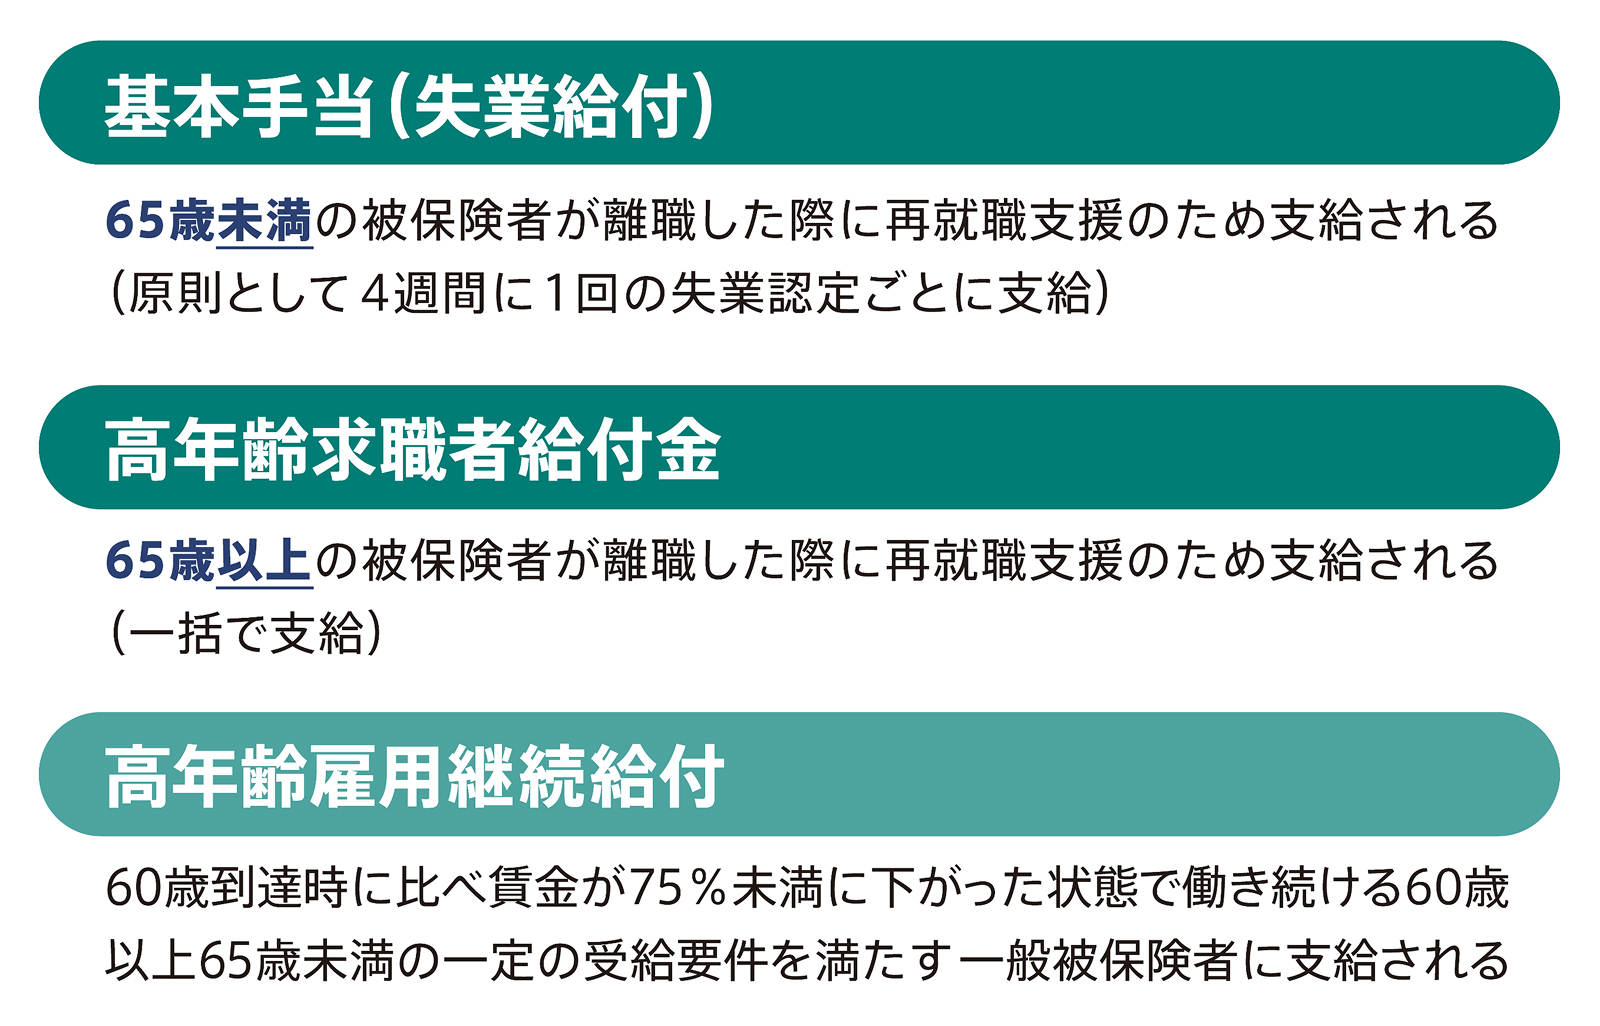
(出所)厚生労働省(https://www.mhlw.go.jp/)の情報を基に野村アセットマネジメント作成
(2026年9月作成)
本ページの記載事項・見解は、全て本ページ作成時点で当社が知り得る情報に基づくものです。将来、制定される制度の内容が変更になる、または一旦制定された制度が変更・廃止になる可能性等があります。
