
老後資金
老後の生活費はいくら必要?2025年平均データで見る夫婦・単身世帯の支出内訳と備え方
「人生100年時代」といわれる昨今、リタイア後の生活に対して漠然とした不安を抱えている方は少なくありません。その不安の正体は、「具体的にいくらお金が必要なのか」が見えていないことにあるのではないでしょうか。
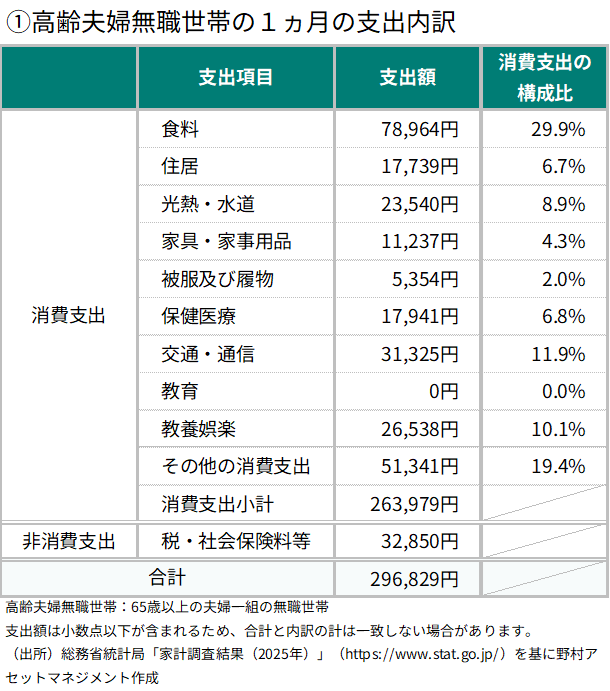
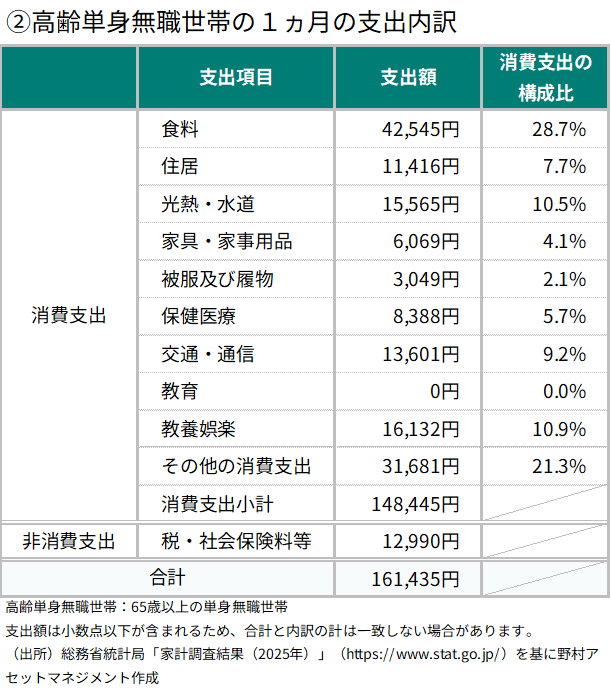
本記事では、総務省統計局「家計調査結果(2025年)」に基づき、高齢夫婦無職世帯と単身無職世帯の平均的な1ヵ月の生活費を解説します。食費や住居費のリアルな内訳から、個人差が出やすい支出のポイント、そして資産寿命を延ばすための備え方まで、老後設計に役立つ情報を整理してお伝えします。
2025年最新データで見る夫婦・単身世帯の支出内訳
全国平均と自身の支出を比較する際のポイント
上表は全国の高齢者世帯における1ヵ月の平均的な支出額を示したものですが、実際の生活費は生活スタイルや趣味・嗜好などによって大きく変わってきます。
ここからは、生活スタイル等によって個人差が大きいと考えられる項目についてみていきましょう。
食料
年齢を重ねるにつれて食事量が少しずつ減る傾向があります。それに伴い食費も変わってきますが、外食の頻度や自炊の仕方によっても費用は変動します。
住居
住居費は、賃貸か持ち家か、また住宅ローンの有無により異なります。持ち家の場合は修繕費のような費用も発生します。
保健医療
医療費は年齢を重ねるにつれて増える傾向がありますが、健康状態や持病の有無によって個人差があります。介護サービスや予防医療の利用状況も支出に影響を与えます。
その他の消費支出
交際費や仕送り金、理美容にかかる費用等が該当します。
税・社会保険料等
税金や社会保険料は、生活費の中で一定の割合を占める重要な支出です。税制の変更や社会保障制度の見直しにより、将来的に負担が増える可能性もあるため、その点も考慮が必要です。
収入の柱となる「年金」の平均受給額はいくら?
厚生年金の夫婦2人分の標準的な受給額は月額約24万円※が目安となります。受給額は加入期間や働き方によって異なるため、「ねんきん定期便」などで早めにご自身の見込額を確認しておきましょう。
※ (出所)厚生労働省「令和8年度の年金額改定について」(https://www.mhlw.go.jp/)
毎月の不足分をシミュレーション
例えば、月々の収支の不足額が5万円の場合、この不足分を30年間補うには、1,800万円程度の準備が必要となります。ゆとりある生活を望む場合にはさらに多くの資金が必要になるため、平均値にご自身の希望する生活スタイルを反映させて、シミュレーションを行うことが重要です。
生活費以外に備えておきたい「特別な支出」のリスク
老後の資金計画で見落としがちなのが、住宅の修繕費、病気やケガに伴う医療・介護費、さらに旅行など老後を楽しむための費用といった「特別な支出」です。これらは一度にまとまった金額が必要になることが多いため、毎月の生活費とは別枠で「予備費」として備えておくと、いざという時の安心感につながります。
【ご参考】リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
理想の老後生活に向けて自分に合った資産計画を
老後の平均的な毎月の支出を見てきました。夫婦世帯で月額約29万円、単身世帯で約16万円という数字は一つの目安ですが、住居の形態や健康状態、ライフスタイルによって必要な額は人それぞれ異なります。 大切なのは、平均値と比較しながら「自分たちの場合はいくら必要なのか」を可視化することです。公的年金だけで不足する分をどう補うか、計画的な資産形成や資産運用のシミュレーションを行っておくことが、将来の不安を安心へと変えてくれるかもしれません。
(2026年9月作成)
本ページの記載事項・見解は、全て本ページ作成時点で当社が知り得る情報に基づくものです。将来、制定される制度の内容が変更になる、または一旦制定された制度が変更・廃止になる可能性等があります。