
使いながら運用する[3]
取り崩しが不安な人へ:老後資金の資産設計

なぜ「利回り」を意識した運用が必要なのか、3つの視点から解説します。
①インフレによる「お金の価値」の低下を防ぐ
インフレ(物価上昇)が進むと、これまで買えていたものが、同じ金額では買えなくなります。つまり、手元のお金の額が変わらなくても、実質的な「購買力」は下がってしまうのです。
近年の日本でも、食料品や光熱費など身近なものの値上がりが続いています。預貯金のようにほとんど増えない資産だけを保有していると、将来、生活に使えるお金の実質的な価値が目減りする可能性があります。そのため、資産には「インフレに負けない力」を持たせることが大切です。
インフレによる生活費への影響
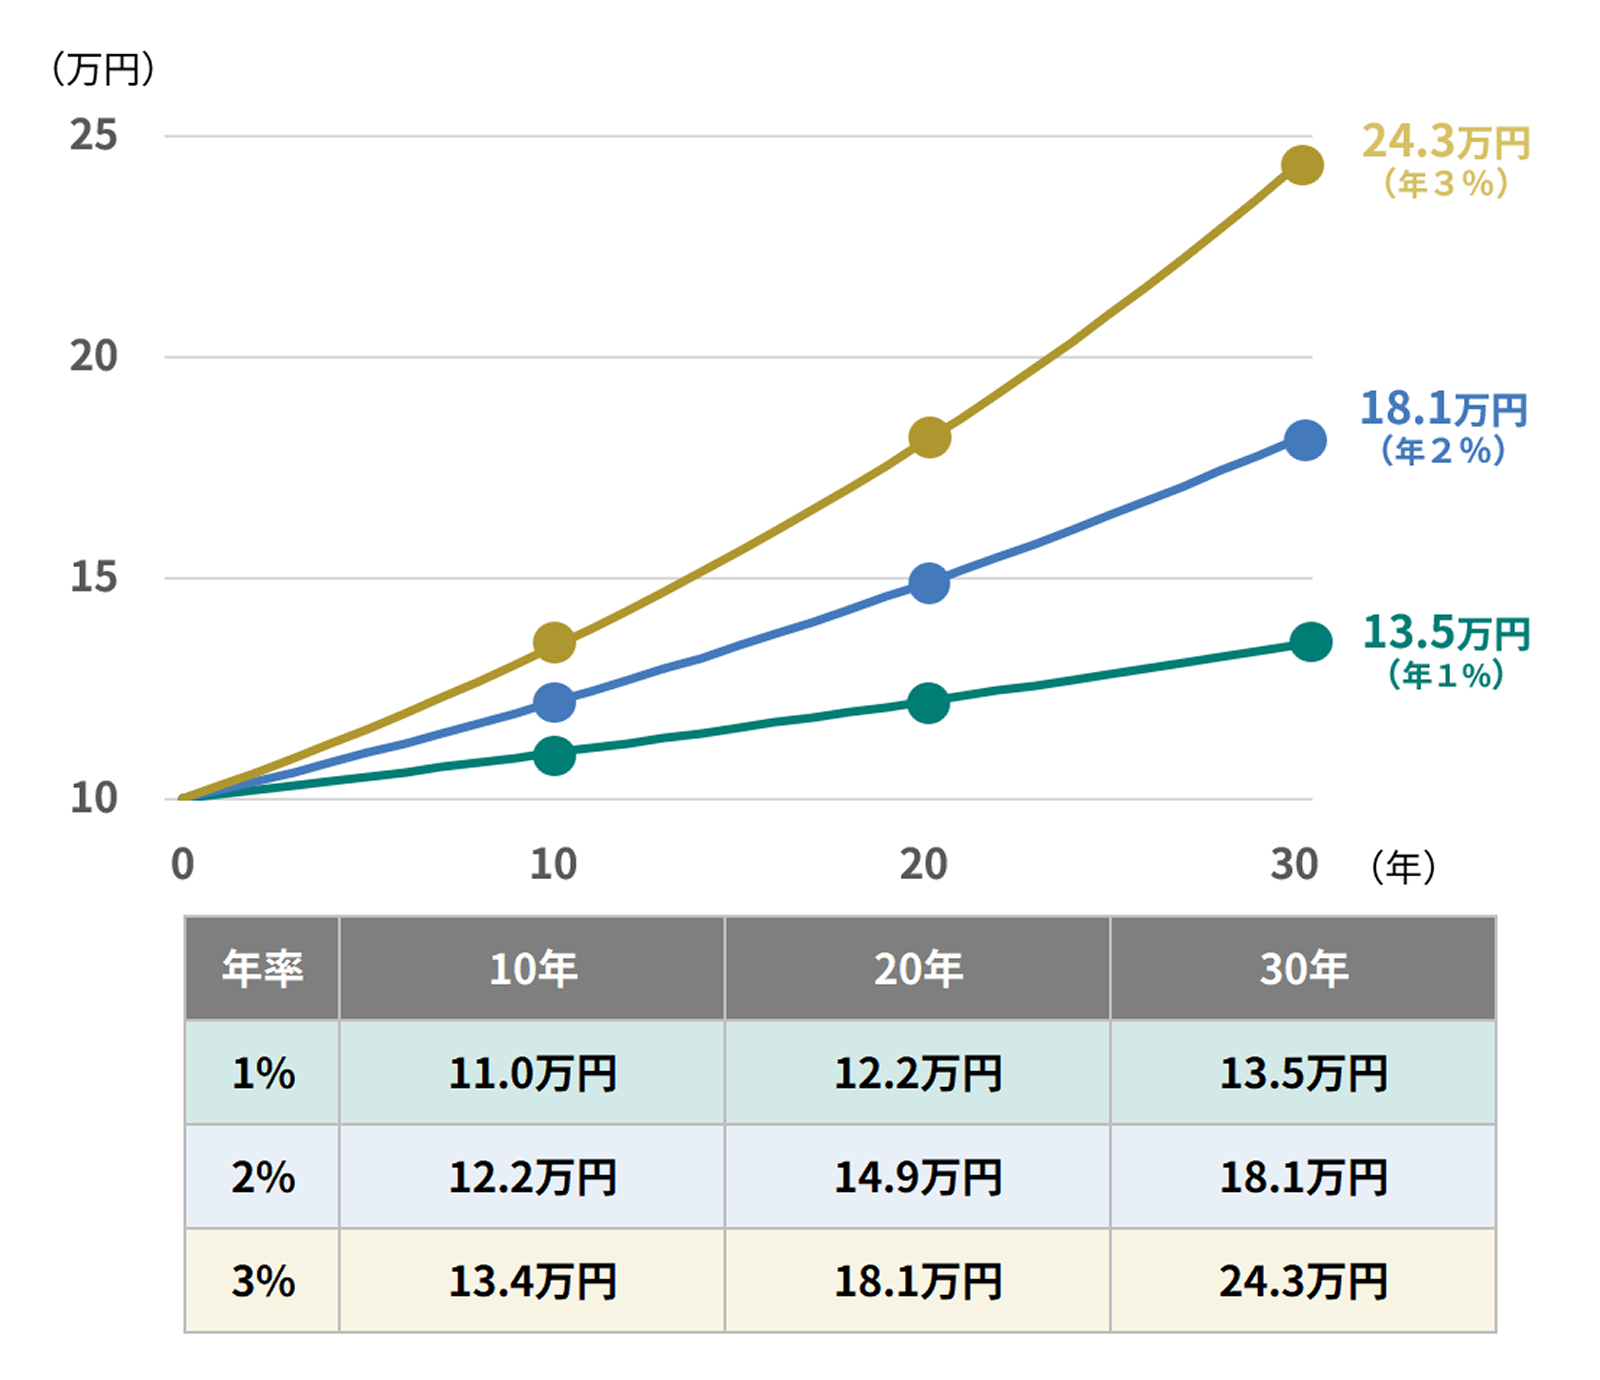
上記はイメージ図であり、すべてを説明しているものではありません。計算結果において百円以下を四捨五入しています。
(作成)野村アセットマネジメント
②「資産寿命」を延ばし、取り崩しの不安を和らげる
「資産寿命」とは、今ある資産をどれだけ長く維持できるかという考え方です。同じ金額を取り崩す場合でも、資産を運用するかどうかによって資産が尽きる時期に大きな差が出ます。
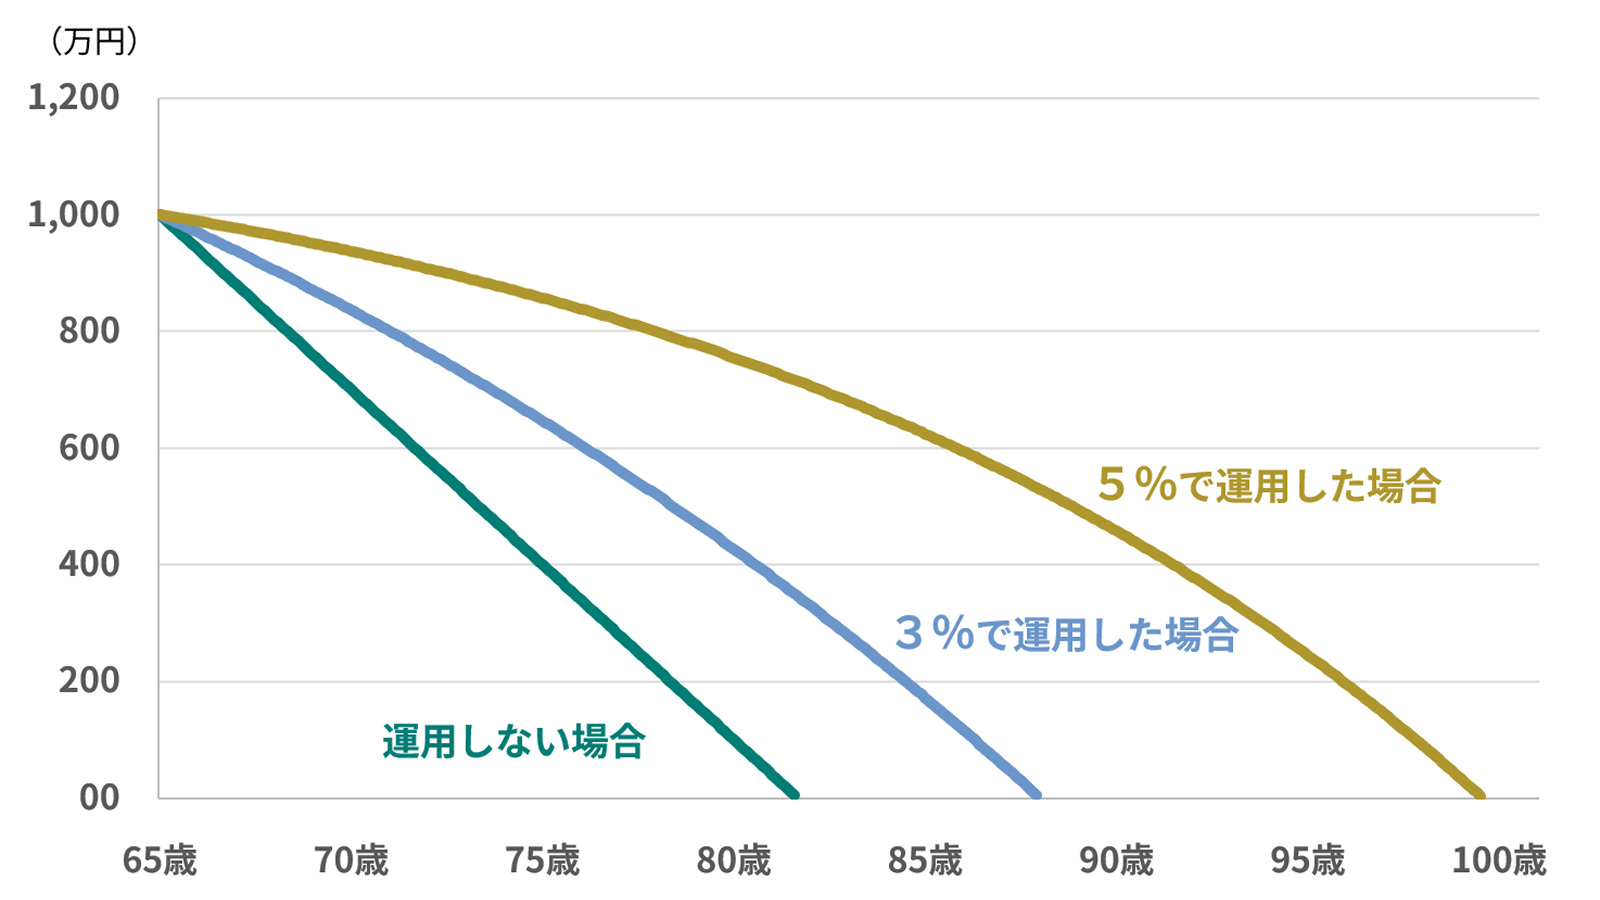
例えば、65歳から1,000万円の資産を毎月5万円ずつ取り崩す場合を考えてみましょう。
資産寿命シミュレーション
(資産1,000万円から毎月5万円取り崩した場合)
(作成)野村アセットマネジメント
運用しない場合:81歳8ヵ月で資産が尽きる
年3%で運用した場合:87歳11ヵ月まで持続(約6年延長)
年5%で運用した場合:99歳6ヵ月まで持続(約18年延長)
もちろん運用にはリスクもありますが、長い目で見れば、資産に働いてもらうことで「お金がなくなる不安」を軽減し、より長く安心して使い続けることが期待できます。
③余裕資金を生み出し、「豊かな人生」を実現する
資産運用のメリットは、資産を長持ちさせることだけではありません。毎月の生活にゆとりを生むという効果が期待できます。
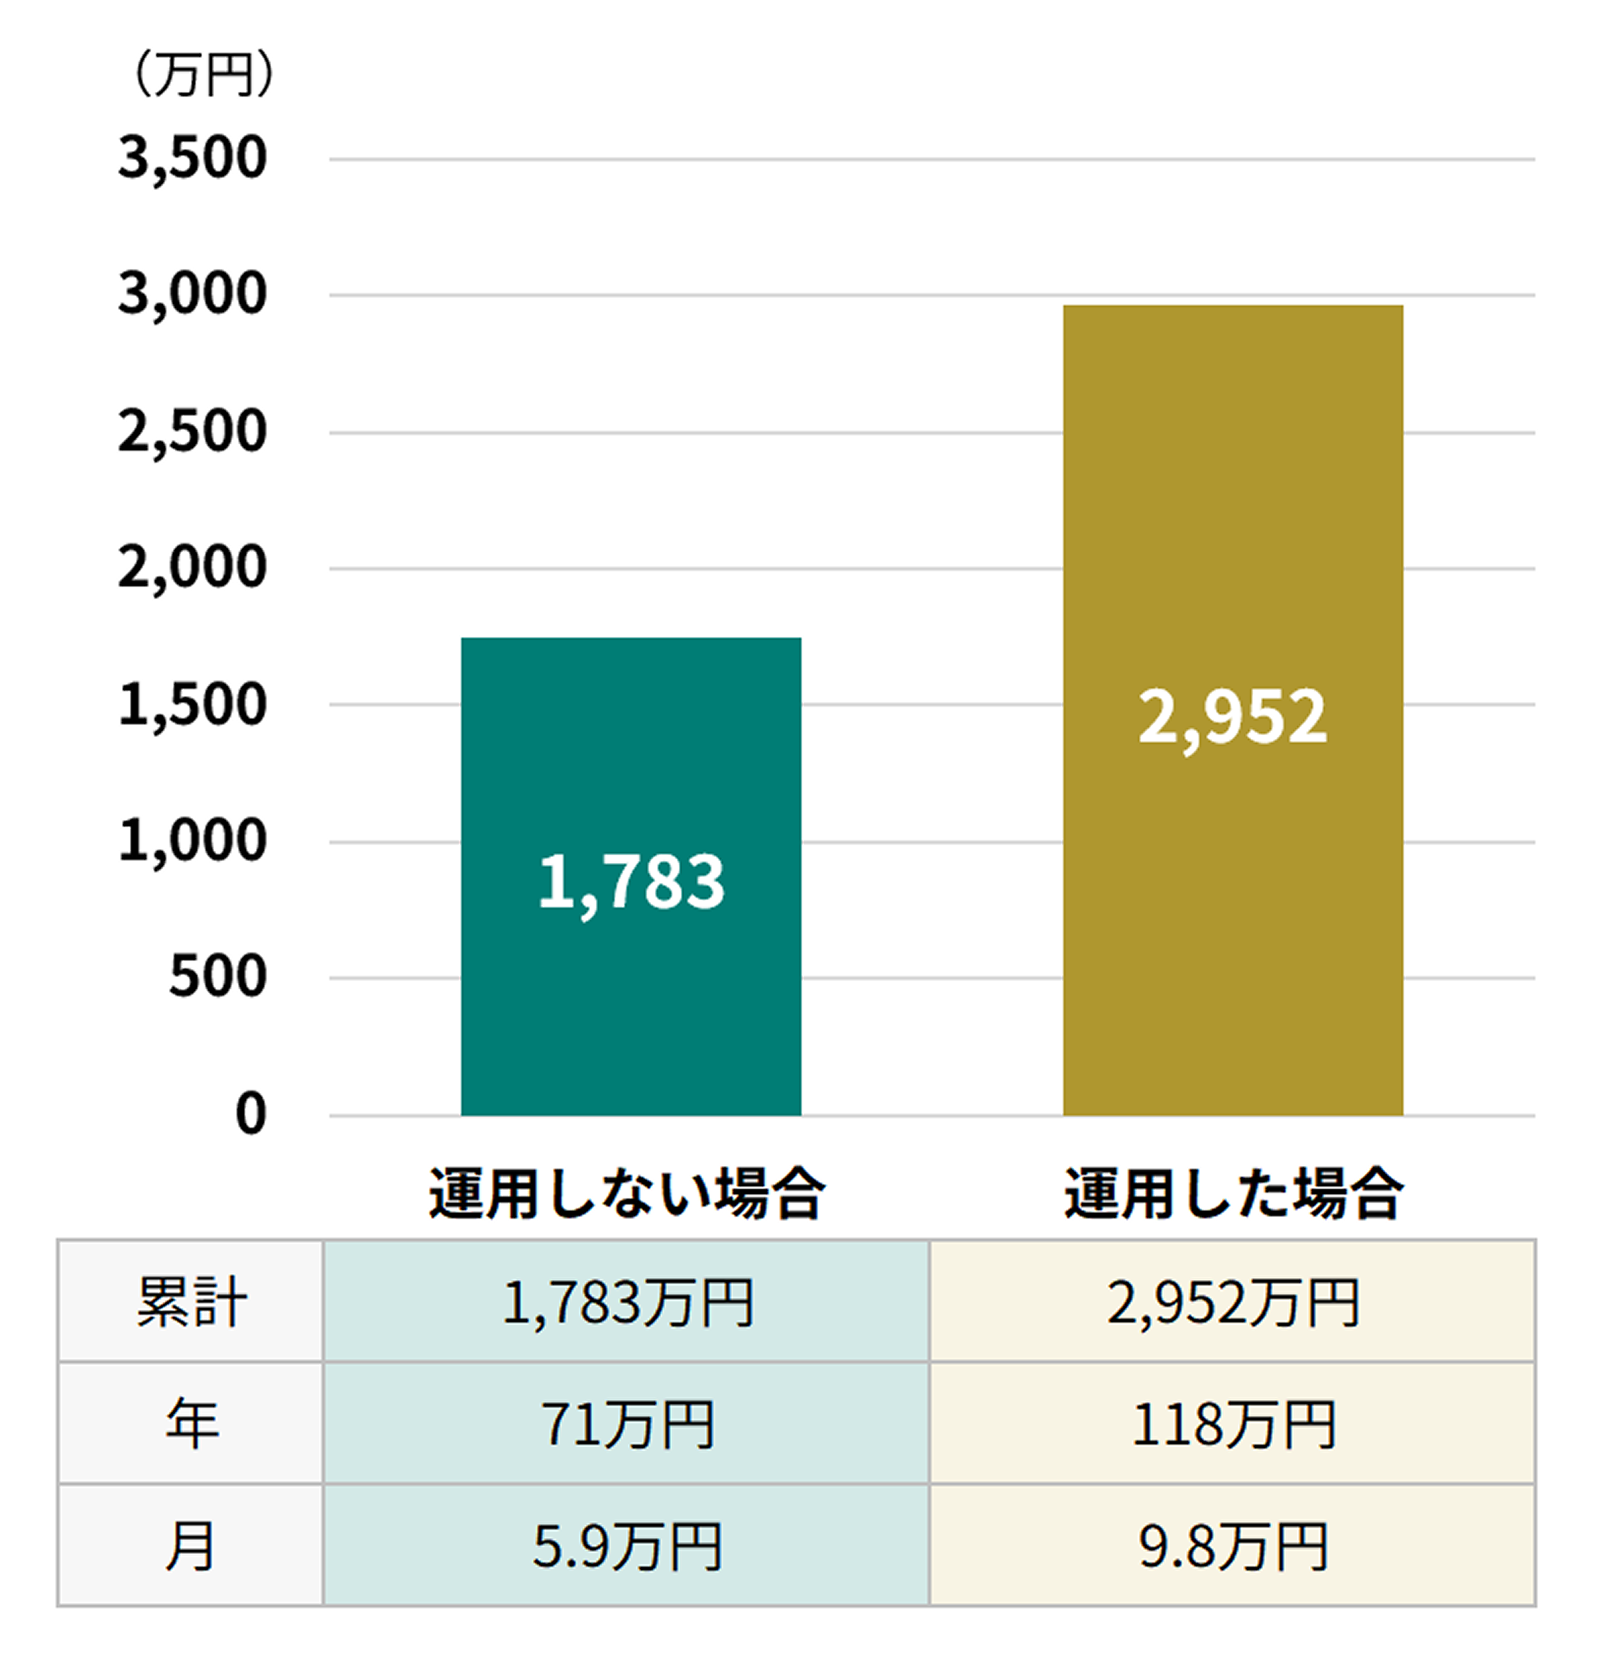
例えば、毎月の年金収入23万円※1、生活費などの支出26万円※2、金融資産2,683万円※3、期間25年間※4として、生活費などの支出以外の「自由に使えるお金」について、「運用しない場合」と「年3%で運用した場合」の差を見てみましょう。
生活費などの支出を除いた「自由に使えるお金」の比較
上記は野村アセットマネジメントが算出したシミュレーション結果であり、将来の投資成果を示唆あるいは保証するものではありません。算出過程で取引コスト等は考慮しておりません。
(作成)野村アセットマネジメント
シミュレーションの結果を見ると、運用しない場合は月々5.9万円、3%で運用した場合には月々9.8万円、累計額はそれぞれ1,783万円、2,952万円と自由に使えるお金に大きな差が生まれます。
リタイア後の生活には、最低限の生活をするための資金だけでなく、毎日を楽しむための資金も欠かせません。資産に働いてもらうことで、「お金が急に減っていく」という不安を和らげ、人生を豊かにするための選択肢を広げることができるかもしれません。
※1 夫婦2人分の老齢基礎年金を含む標準的な年金額を使用。(出所)厚生労働省「令和7年度の年金額改定について」(https://www.mhlw.go.jp/)
※2 65歳以上の夫婦一組の無職世帯(月平均額/夫婦ふたり)の消費支出額を使用。(出所)総務省統計局「家計調査結果(2025年)」(https://www.stat.go.jp/)
※3 世帯主60歳代の金融資産保有額(金融資産を保有していない世帯を含む平均)を使用。(出所)J-FLEC 金融経済教育推進機構「家計の金融行動に関する世論調査2025年」(https://www.j-flec.go.jp/)
※4 女性65歳の平均余命(24.52歳)を参考に25年間を使用。(出所)厚生労働省「令和7年簡易生命表」(https://www.mhlw.go.jp/)
本当にみるべきは、資産全体の利回り
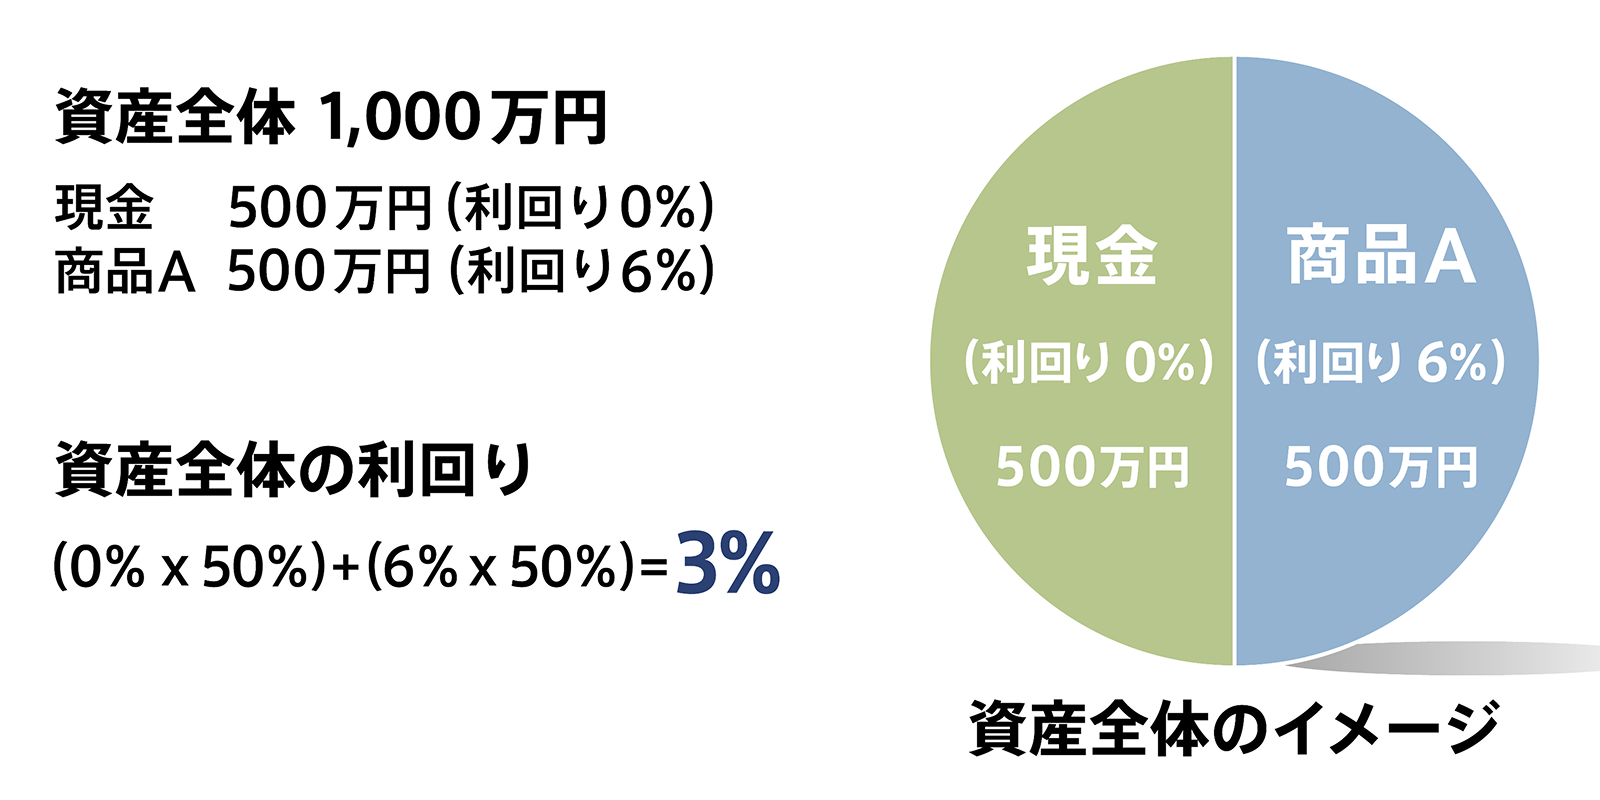
「利回り」と聞くと、どうしても「この商品は年何%」、「預貯金はほとんど増えない」といったように、個別商品に目を奪われがちですが、本当に大切なのは、資産全体での利回りです。
例えば、1,000万円の資産のうち、現金に500万円、6%の利回りの商品Aに500万円を配分しているとします。商品Aだけを見ると6%ですが、資産全体では約3%の運用となります。
(作成)野村アセットマネジメント
このように資産を分けて持てば、たとえ投資商品が一時的に10%値下がりしても、資産全体で見れば5%の減少に抑えられます。資産全体で捉える視点を持つことで、市場の値動きに一喜一憂し過ぎず、自分に合ったペースで運用と取り崩しを継続しやすくなります。
リタイア後の資産活用の目的は、お金を「増やすこと」ではなく、「最後まで安心して使い続け、人生を楽しむ」ことではないでしょうか。そのために、資産をただ寝かせておくのではなく、無理のない範囲で「少しだけ働いてもらう」という意識が、豊かで安心できる人生後半への鍵となります。
(2026年9月作成)
本ページの記載事項・見解は、全て本ページ作成時点で当社が知り得る情報に基づくものです。将来、制定される制度の内容が変更になる、または一旦制定された制度が変更・廃止になる可能性等があります。
このテーマの
他の記事を見る
-
使いながら運用する[1]
リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
[1]リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
-
使いながら運用する[2]
資産取り崩しルール:定額と定率、どちらが正解?
[2]資産取り崩しルール:定額と定率、どちらが正解?
-
使いながら運用する[4]
老後も投資は続ける?取り崩し期における運用の考え方
[4]老後も投資は続ける?取り崩し期における運用の考え方
-
使いながら運用する[5]
投資信託はどう選ぶ?リタイア後の運用で押さえたいポイント
[5]投資信託はどう選ぶ?リタイア後の運用で押さえたいポイント
-
使いながら運用する[6]
何から始める?使いながら運用するための実践法
[6]何から始める?使いながら運用するための実践法
