
使いながら運用する[5]
投資信託はどう選ぶ?
リタイア後の運用で押さえたいポイント

分散投資には投資信託を活用
自分自身で複数の資産を管理し、配分を調整し続けるのは容易ではありません。そこで活用したいのが「バランス型投資信託」(以降はバランスファンド)です。
バランスファンドは、多くの投資家から集めた資金を一つにまとめ、運用の専門家が株式や債券、不動産(リート)など、さまざまな資産に分散して運用する仕組みです。一本の投資信託だけで世界中の株式や債券、不動産などに幅広く分散投資できる商品も多く、資産配分の管理や見直しも運用会社が行ってくれます。
バランスファンドの例
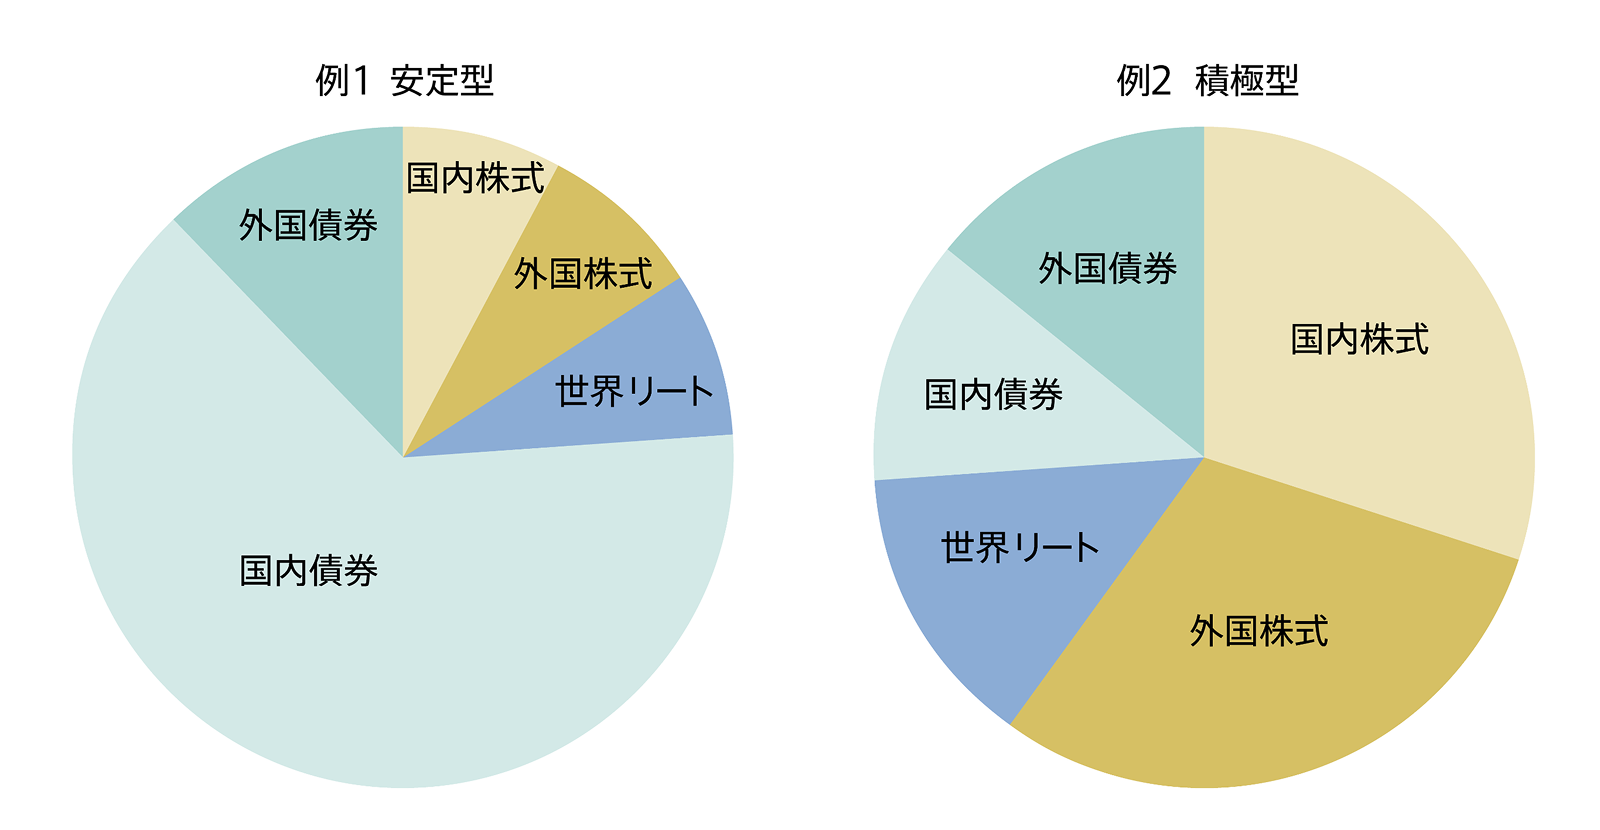
上記はイメージ図です。また、資産運用の一例であり、全てを網羅しているものではありません。
(作成)野村アセットマネジメント
リタイア後の資産運用では、自分で値動きを気にしながら売買を繰り返すよりも、長く安心して保有できる投資信託を活用するほうが、運用の手間が少なく、精神的な負担も少なくなるでしょう。運用経験が豊富でない方ほど、投資信託は心強い選択肢といえるでしょう。
取り崩しにも投資信託を活用
リタイア後の資産運用で「資産を少しずつ取り崩しながら生活費に充てたい」という場合には、「分配型投資信託」(以降は分配型ファンド)も選択肢の一つです。
分配型ファンドは、運用で得た収益などを分配金として定期的に受け取れる仕組みです。毎月や隔月で分配金を受け取れる商品もあり、生活費の一部として使いやすい特徴があります。
また、自分で定期的に売却する手間を省きながら、計画的に資産を取り崩しやすい点もメリットです。定期的に分配金を受け取れるため、家計管理もしやすくなります。
一方、分配金額はファンドの運用状況に応じて異なるため、毎回同じ金額とは限りません(支払われない場合もあります)。また、投資信託の分配金はファンドの資産から支払うため、分配金が支払われると資産が減り、その分、基準価額は下がることになります。利子・利息と異なり、元金にプラスしてもらえるお金ではありません。
投資信託で分配金が支払われるイメージ
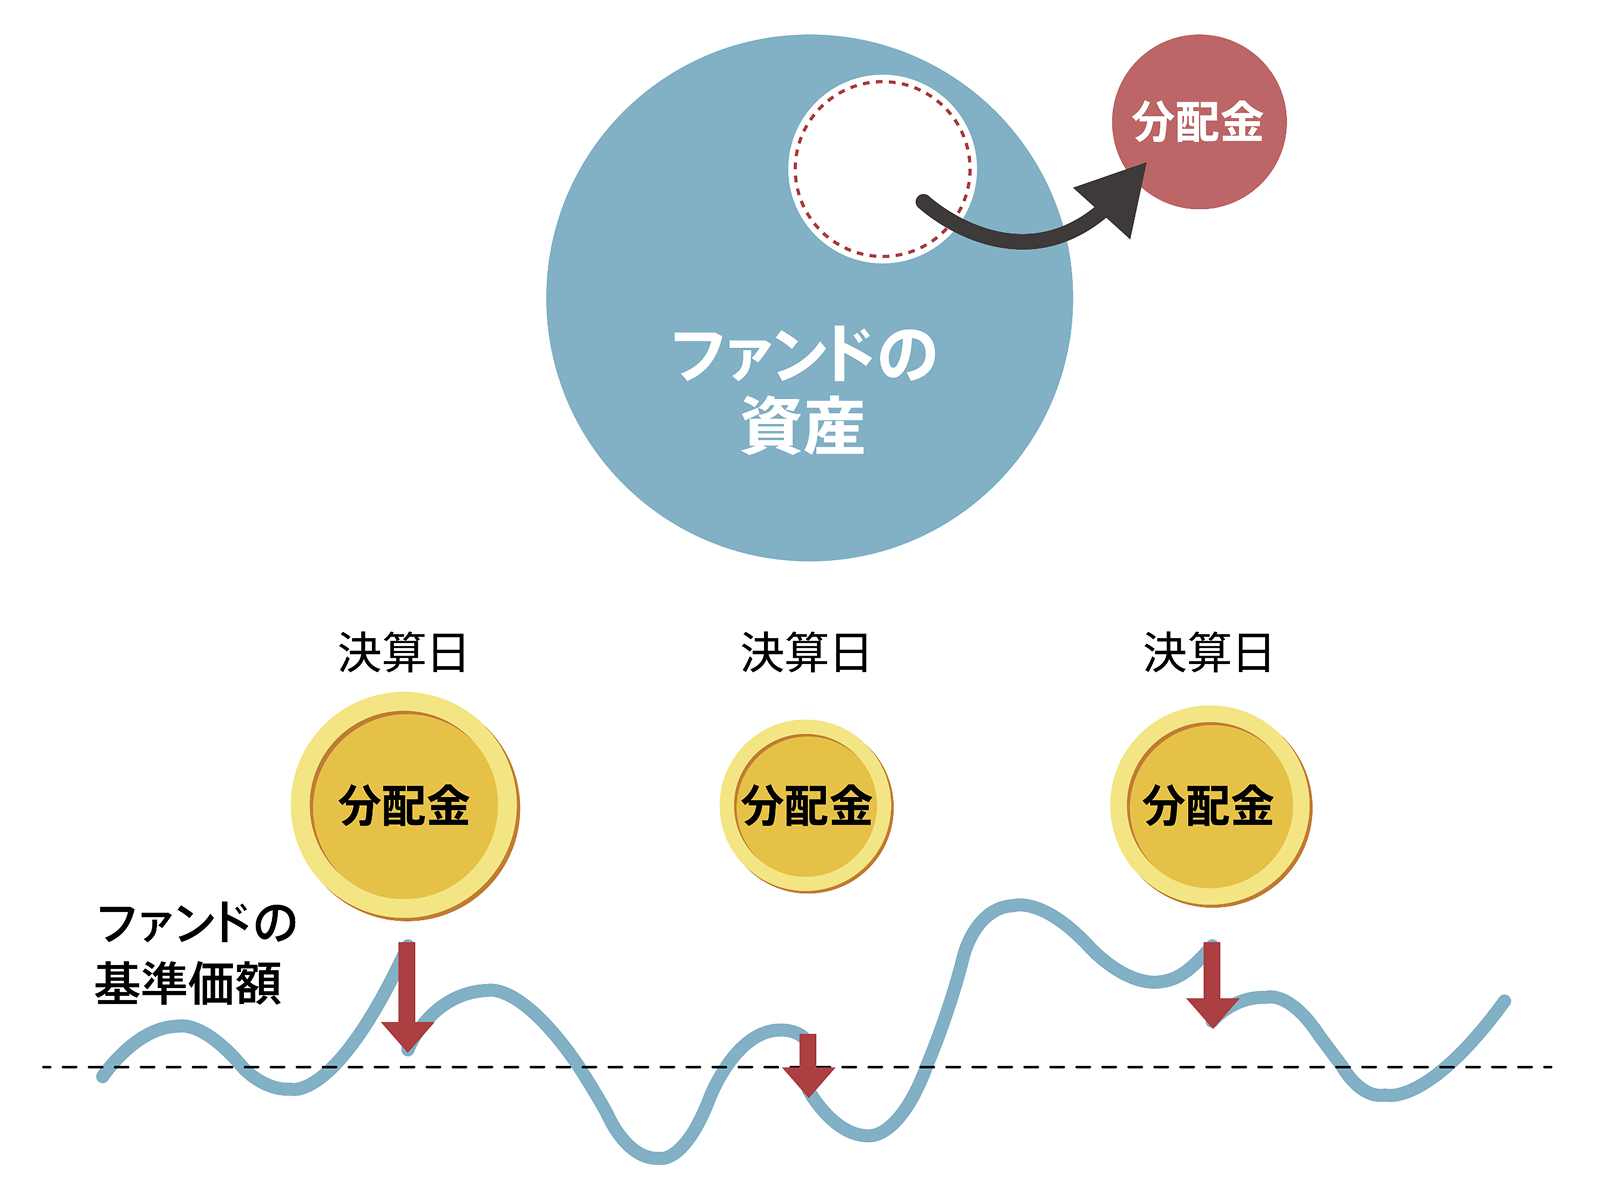
上記はイメージ図であり、全てを説明しているものではありません。
(作成)野村アセットマネジメント
ファンドの分配金は投資信託説明書(交付目論見書)記載の「分配の方針」に基づいて委託会社が決定しますが、委託会社の判断により分配を行わない場合もあります。
分配金の心理的効果を味方にする
分配型ファンドの魅力は、単に分配金を受け取れるという経済的側面だけではなく、心理的側面もあります。定期的に「お金を受け取れる」ことは安心感につながり、投資を続けやすくする効果が期待できます。相場変動があると不安から売却してしまう投資家が少なからず見られる中で、分配金の存在は続けやすさにつながりやすいと考えられます。
また、リタイア世代の多くは、生活費を公的年金や勤労収入などで賄っているため、これまで蓄えてきた資産を取り崩すことには慎重です。下記グラフをみると金融資産額は60-64歳でピークを迎えた後も大きく減少していません。つまり、資産を「取り崩して使う」という行動に踏み切れていない傾向がうかがえます。
年齢階級別の世帯当たり金融資産額(2019年)
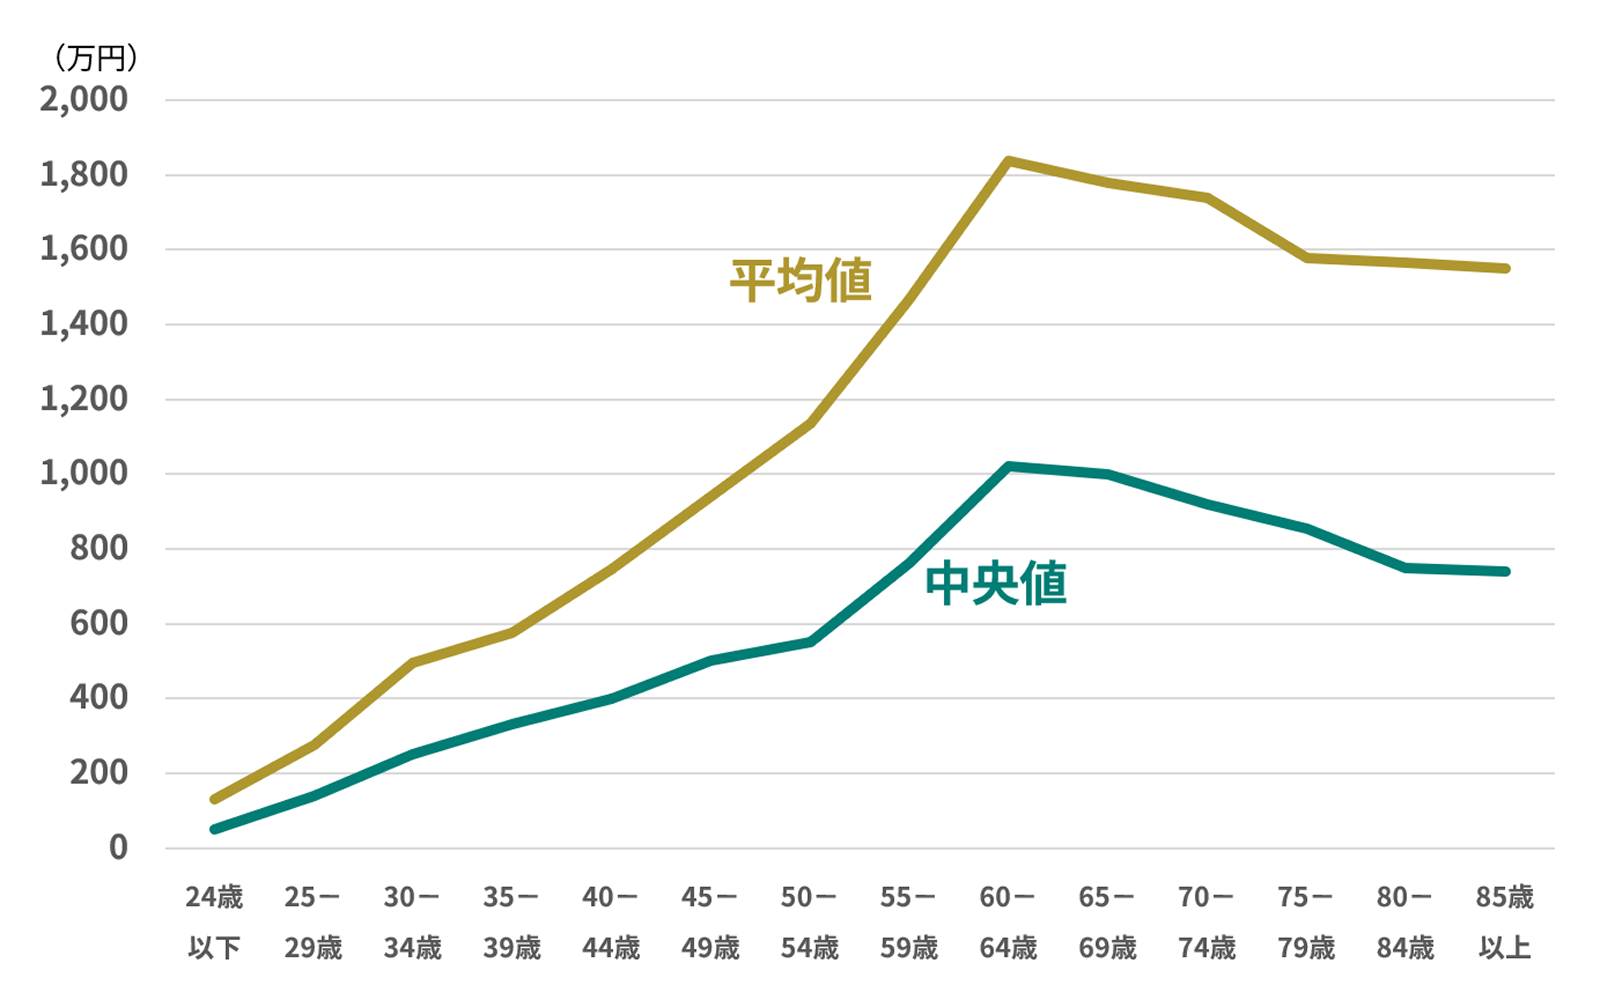
(出所)内閣府「令和6年度 年次経済財政報告」(https://www.cao.go.jp/)
分配型ファンドなら、定期的な分配金による取り崩しの心理的ハードルが下がり、生活資金に充てやすくなるのではないでしょうか。
さらに、当社が実施した「投資信託に関する意識調査2025」によれば、分配金の使い道について、「定期的に現金を受け取れることがうれしい」という回答がリタイアメント層では多く、分配金が幸福感を高める効果も示唆されます。相場の上下にかかわらず定期的に分配金を受け取ることで、結果として取り崩しの時期を分散し、価格変動の影響を一定程度ならす効果が期待できます。
バランスファンド(年率6%月次分配)を用いた取り崩しシミュレーション
- 期間:35年間(1990年12月末~2025年12月末、月次)
- 当初元本:1,000万円
- 投資対象:バランスファンド(国内株式25%・外国株式25%・国内債券25%・外国債券25%)
- 分配金額:毎年6%
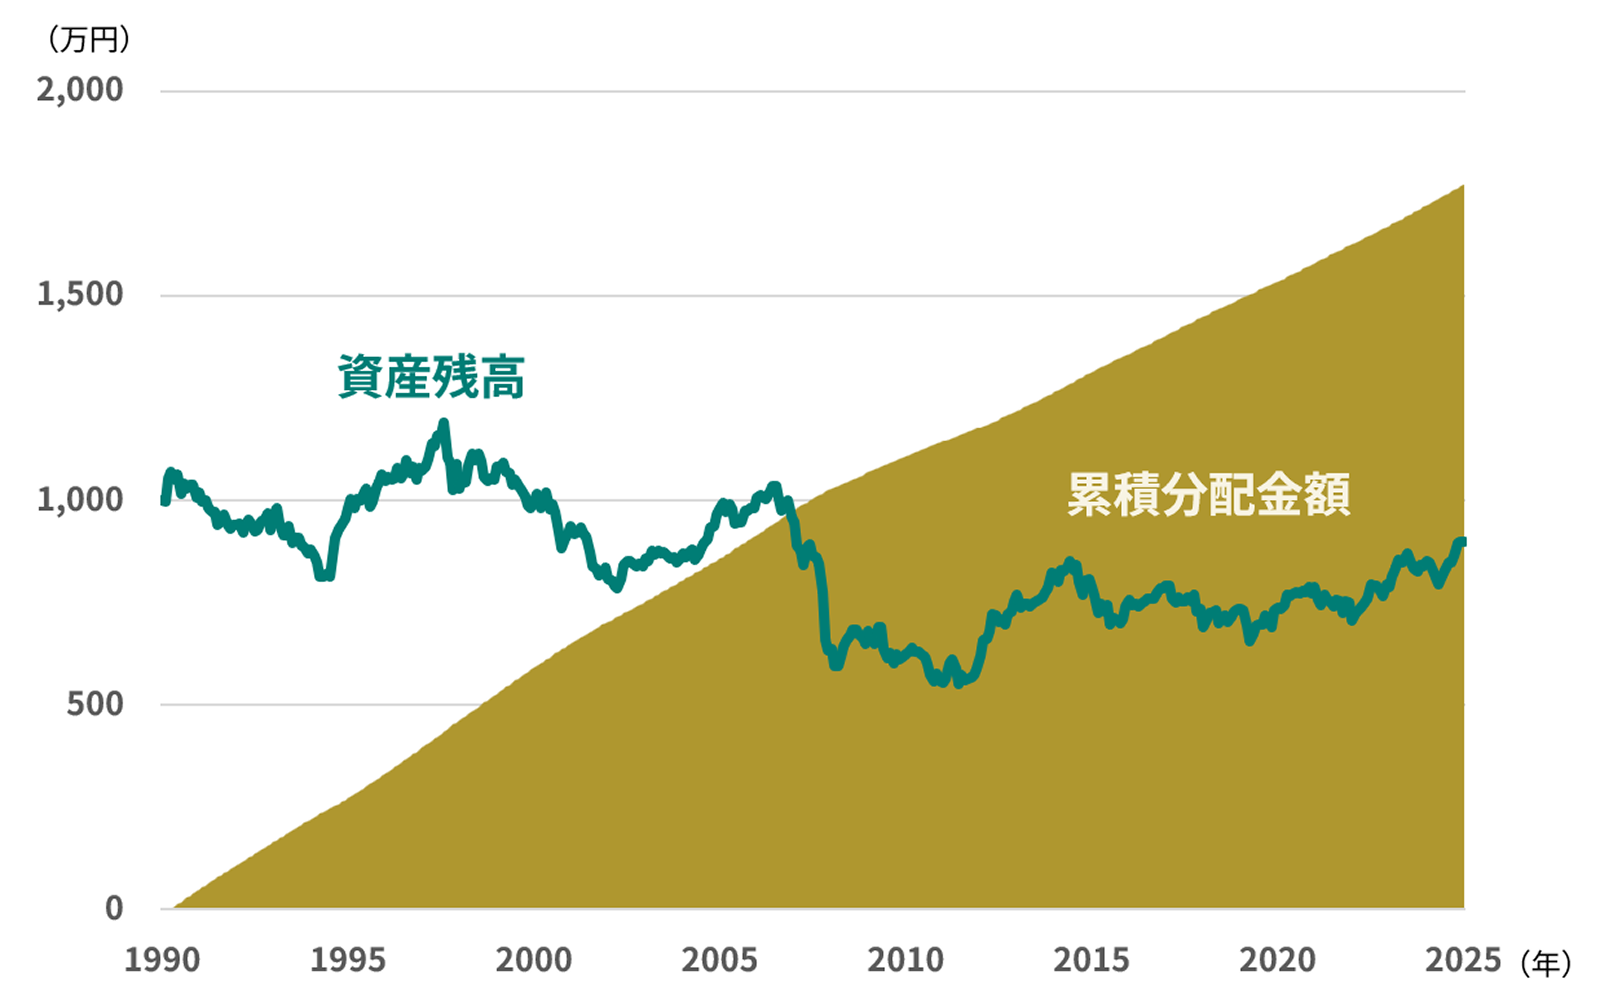
バランスファンドは年金積立金管理運用独立行政法人の基本となる資産構成割合を参考に、国内株式、外国株式、国内債券、外国債券の4つの資産を1/4ずつの割合で、各資産の月間リターンを基に毎月リバランス(相場変動などにより変化した投資比率を調整し、1/4ずつの割合を維持)を行ったものとして、野村アセットマネジメントが独自に計算したものです。分配金については、毎月分配とし、月末の資産残高に対して「6%÷12ヵ月」を乗じて算出。
使用した指数:「国内株式」配当込みTOPIX(「東証株価指数(TOPIX)(配当込み)」)、「外国株式」MSCI-KOKUSAI指数(配当込み・円ベース・為替ヘッジなし)、「国内債券」NOMURA-BPI総合、「外国債券」FTSE世界国債インデックス(除く日本、ヘッジなし・円ベース)
税金・手数料などは考慮しておりません。上記は過去の市場指数を基に野村アセットマネジメントが算出したシミュレーション結果であり、将来の投資成果を示唆あるいは保証するものではありません。
(出所)ブルームバーグのデータを基に野村アセットマネジメント作成
上記の条件で過去の市場の動きからシミュレーションをすると、35年間の累積分配金額は約1,784万円と当初元本の1,000万円の1.8倍近い金額となりました。また35年にわたり分配金を受け取り続けても、約897万円の資産残高が残る結果となりました。
(定率分配のため資産残高に応じて分配金額が変わります。最少分配額:27,646円、平均分配額:42,481円。)
このように、分配金を生活費の一部に充てつつ、残りの資産を引き続き運用に回すことで、資産全体を働かせながら安定したキャッシュフローを得ることが期待できます。リタイア世代にとって、「使う」と「増やす」を両立する仕組みとして活用できるのではないでしょうか。
リタイア後の資産は「使いながら育てる」
このシミュレーション結果が示していることは、老後資産は「使う」か「運用する」かの二択ではないということです。計画的に取り崩しながら運用を継続することで、資産を長持ちさせるだけでなく、使えるお金の総額を増やせる可能性があります。
お金は「使ってこそ生きる」ものです。分配金を受け取りながら運用を続けることで、資産はただの数字ではなく、日々の安心や楽しみを支える力になります。
長いリタイア後の人生を豊かに過ごすためには、資産をただ守るだけではなく、計画的に活用していく視点が重要だといえるでしょう。
(2026年9月作成)
本ページの記載事項・見解は、全て本ページ作成時点で当社が知り得る情報に基づくものです。将来、制定される制度の内容が変更になる、または一旦制定された制度が変更・廃止になる可能性等があります。
このテーマの
他の記事を見る
-
使いながら運用する[1]
リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
[1]リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
-
使いながら運用する[2]
資産取り崩しルール:定額と定率、どちらが正解?
[2]資産取り崩しルール:定額と定率、どちらが正解?
-
使いながら運用する[3]
取り崩しが不安な人へ:老後資金の資産設計
[3]取り崩しが不安な人へ:老後資金の資産設計
-
使いながら運用する[4]
老後も投資は続ける?取り崩し期における運用の考え方
[4]老後も投資は続ける?取り崩し期における運用の考え方
-
使いながら運用する[6]
何から始める?使いながら運用するための実践法
[6]何から始める?使いながら運用するための実践法
