
使いながら運用する[2]
資産取り崩しルール:定額と定率、どちらが正解?

リタイア後は資産を活用するフェーズへ
リタイア後は、現役時代に形成した資産を充実した暮らしのために計画的に取り崩す時期になります。これを専門用語では「デキュムレーション」と呼び、近年注目され始めています。登山に例えると、資産形成期(アキュムレーション)は山登り、資産活用期(デキュムレーション)は山下りにあたります。現役時代に登ってきた山を、リタイア後はどう安全に下るかを考えなくてはいけません。
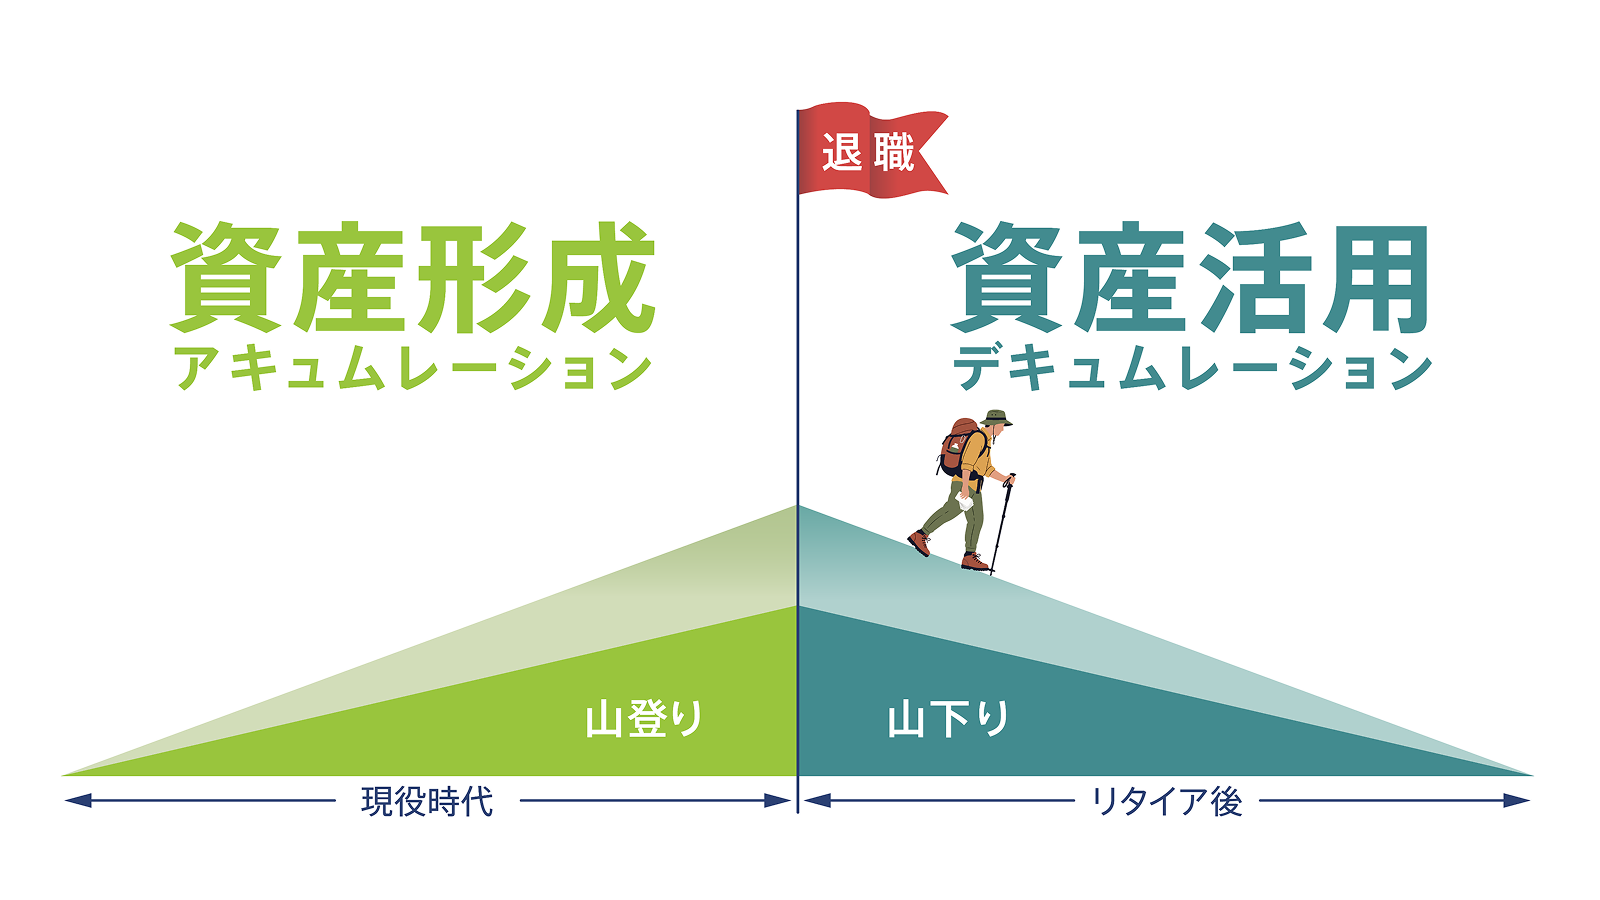
上記はアキュムレーション・デキュムレーションのイメージを示したものであり、全てを網羅しているものではありません。
老後資金の取り崩し方法「定額」と「定率」
リタイア後は、年金だけでは足りない生活費を、老後資産から補うのが一般的ですが、その方法には代表的な2つの方法があります。
①「定額」取り崩し
毎月または毎年、「一定の金額」(例:毎月5万円)を取り崩す方法です。
受け取る金額が一定となるため、生活設計が立てやすく、年金と合わせた家計管理がしやすい反面、資産の運用状況に関わらず一定額を取り崩すため、長生きした場合に資産が枯渇するリスクがある。
②「定率」取り崩し
資産残高に対して毎月または毎年、あらかじめ決めた「一定の割合」(例:残高の5%)を取り崩す方法です。
資産残高に応じて取崩額が変わるため、資産が長持ちしやすく、枯渇リスクを抑えやすい反面、運用状況によって取崩額が変動するため、月々の生活費の計画が立てにくい。
「定額」と「定率」の違い
| 定額 | 定率 | |
|---|---|---|
| 取崩額 | ○ 一定 |
△ 変動しやすい |
| 資産枯渇リスク | △ 抑えにくい |
○ 抑えやすい |
(作成)野村アセットマネジメント
1,000万円を定額(毎回5万円)または定率(毎回残高の0.5%)で取り崩した場合
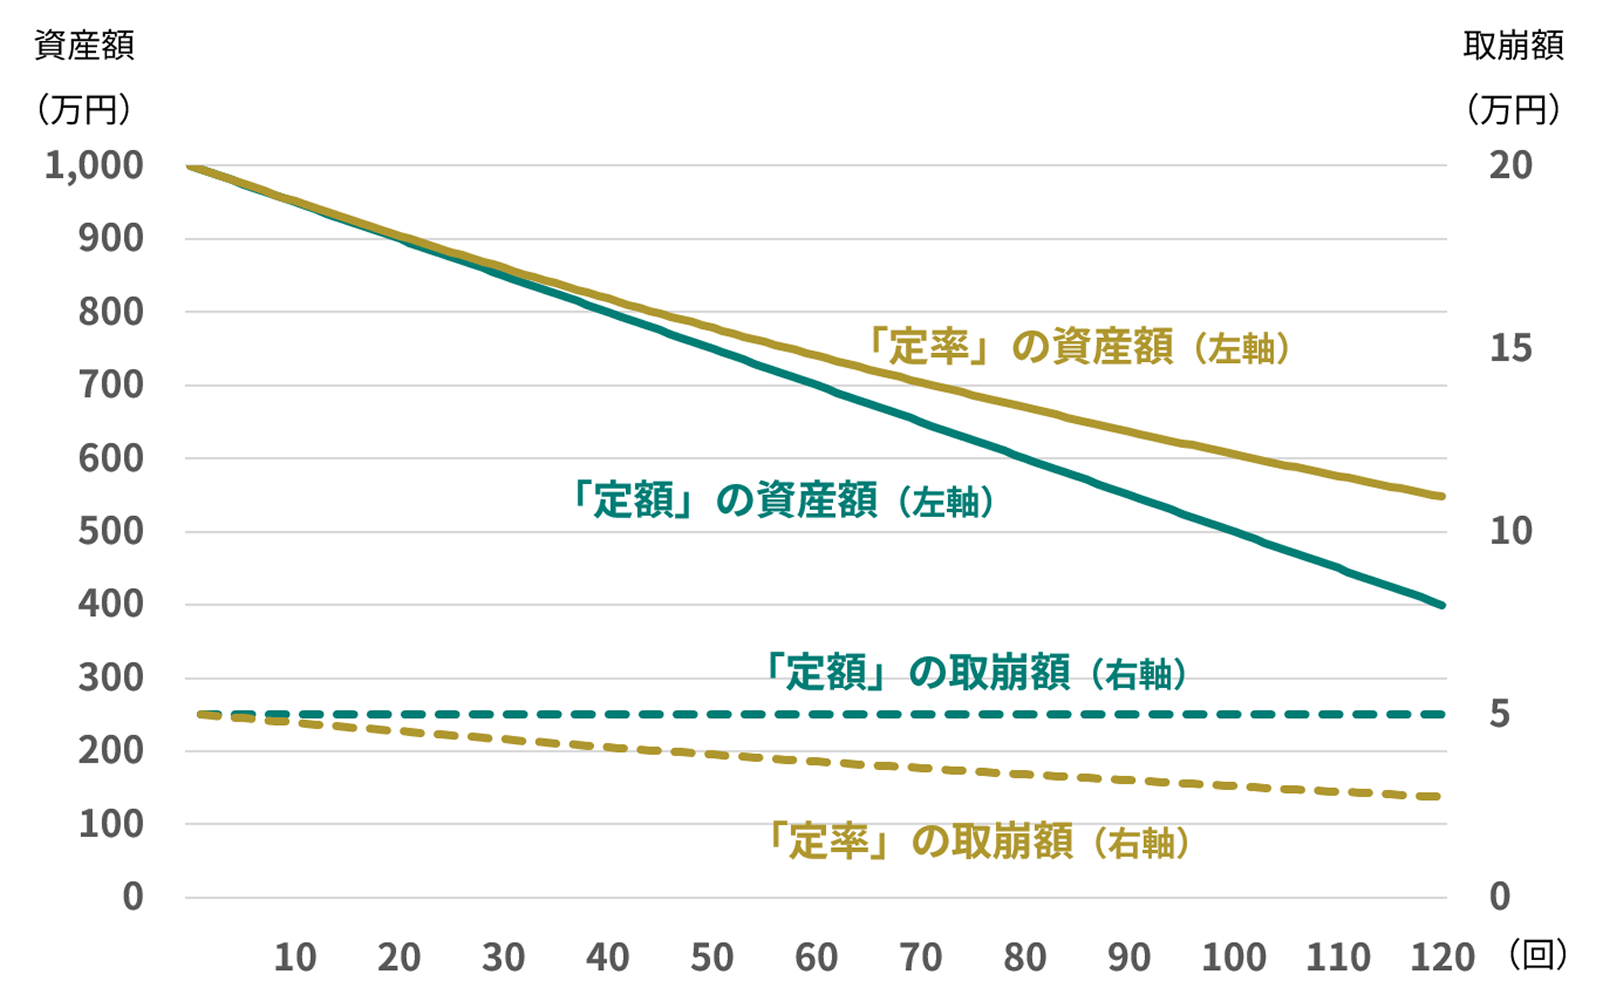
| 取崩回数 | 当初 | 10 | 20 | 30 | 40 | 50 | 60 | 70 | 80 | 90 | 100 | 110 | 120 | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 資産額 (万円) |
定額 | 1,000 | 950 | 900 | 850 | 800 | 750 | 700 | 650 | 600 | 550 | 500 | 450 | 400 |
| 定率 | 1,000 | 951 | 905 | 860 | 818 | 778 | 740 | 704 | 670 | 637 | 606 | 576 | 548 | |
| 取崩額 (万円) |
定額 | 5 | 5 | 5 | 5 | 5 | 5 | 5 | 5 | 5 | 5 | 5 | 5 | 5 |
| 定率 | 5 | 5 | 5 | 4 | 4 | 4 | 4 | 4 | 3 | 3 | 3 | 3 | 3 |
表の資産額は該当する取崩回数時の残高、取崩額は該当する取崩回数時の1回あたりの金額です。
計算結果において千円以下を四捨五入しています。
(作成)野村アセットマネジメント
実際に取り崩す際には、「定額」と「定率」のメリットとデメリットを理解しておくとよいでしょう。
安定と長持ちを両立させる「組み合わせ」の活用
「定額」と「定率」それぞれのデメリットを補うために、時期によって組み合わせて活用する方法もあります。
例えば、老後資産を取り崩す際に、前半は「定率」、後半は「定額」というように組み合わせると、以下のようなメリットが考えられます。
- 資産が枯渇しにくい:資産残高が大きい前半を「定率」にすることで、運用状況が悪化した場合でも残高に応じた取崩額となるため、急激な資産の減少を防ぎやすい。
- 活動的な時期に多く使える:リタイア直後の活動的な時期は資産残高が比較的多く、「定率」でも取崩額が大きくなりやすいため、旅行や趣味などにも使いやすい。
- 高齢期の生活が安定する:高齢期に「定額」へ切り替えることで、家計管理がシンプルになり、計画的かつ安定的に資産を取り崩しやすくなる。
このように、「前半は定率、後半は定額」という方法は、資産の長持ちと高齢期の生活の安定を両立しやすい、比較的合理的な選択肢といえます。
一方で、年齢を重ねると、一般的に生活費や活動にかかる支出が減る傾向があります。そのため、リタイア直後の生活費を安定させたい場合には、「前半は定額、後半は定率」という方法が適しているケースも考えられます。
大切なのは、必要な生活費、年金などの収入、資産の運用状況、健康状態、将来の支出見込みなどを踏まえ、ご自身に合った取り崩し方法を選ぶことです。また、年齢や暮らしの変化に応じて、取り崩しルールを定期的に見直すことも重要です。
その他、「生活費」と「余裕資金」でルールを分けるのも有効な手段です。
- 最低限の生活費:安定が必要なため「定額」で取り崩す。
- 趣味や旅行などの余裕資金:資産状況に合わせた「定率」で取り崩す。
このように分けることで、生活の基盤を守りながら、資産を長持ちさせることができます。
自分に合ったルールを見つけるために
いずれの方法にも一長一短があります。大切なのは、以下のプロセスを定期的に見直すことです。
- 確保したいお金の設定
「生活防衛資金」や「葬儀費用」など、絶対に確保したい金額を明確にする。 - ルールの選択
自分の性格や家計状況に合った取り崩し方法を選ぶ。 - 定期的な見直し
資産状況や健康状態、生活環境の変化に合わせて、ルールを柔軟にアップデートする。
老後資産は、自分らしい人生を安心して過ごすための重要なツールです。「無理なく、使い過ぎず、使い控え過ぎない」自分なりのルールを持つことが、これからの暮らしに安心と楽しみをもたらしてくれるはずです。
(2026年9月作成)
本ページの記載事項・見解は、全て本ページ作成時点で当社が知り得る情報に基づくものです。将来、制定される制度の内容が変更になる、または一旦制定された制度が変更・廃止になる可能性等があります。
このテーマの
他の記事を見る
-
使いながら運用する[1]
リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
[1]リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
-
使いながら運用する[3]
取り崩しが不安な人へ:老後資金の資産設計
[3]取り崩しが不安な人へ:老後資金の資産設計
-
使いながら運用する[4]
老後も投資は続ける?取り崩し期における運用の考え方
[4]老後も投資は続ける?取り崩し期における運用の考え方
-
使いながら運用する[5]
投資信託はどう選ぶ?リタイア後の運用で押さえたいポイント
[5]投資信託はどう選ぶ?リタイア後の運用で押さえたいポイント
-
使いながら運用する[6]
何から始める?使いながら運用するための実践法
[6]何から始める?使いながら運用するための実践法
