
使いながら運用する[4]
老後も投資は続ける?
取り崩し期における運用の考え方

「増やすこと」から「安心して使い続けること」へ
現役時代はまとまった収入があるため、一時的に資産が減っても収入でカバーしたり、時間をかけて回復を待つことができます。しかし、資産を生活費として使っていく「取り崩し期」においては、たとえ期待リターンが高くても、値動きの激しい商品だけで運用するのはリスクを取りすぎていることになります。大きな暴落時に資産を取り崩すと、資産寿命を大幅に縮めてしまう可能性があるからです。
そのため、取り崩し期は「大きく増やすこと」ではなく、「必要なお金を取り崩しながら、資産を枯渇させないこと」を目標に資産配分を考えることが重要になります。
こうした取り崩し期の資産運用では、必要な資金を確保しながら資産を長く維持していくために、リスク管理が非常に重要になります。
リスクの正体と資産ごとの特徴
運用における「リスク」とは、危険なことや損をすることではなく、「値動き(リターン)の振れ幅」を示す言葉です。
株式や債券、リート(不動産投資信託)など、資産ごとにこの振れ幅の大きさは異なります。
各資産を1年間保有した場合の年間リターンを見ると、国内株式は最大70.1%、最小−45.4%であるのに対し、国内債券は最大16.1%、最小−6.2%となっており、国内株式に比べて値動きが小さいことがわかります。
まとまった収入がなくなるリタイア後の資産運用では、株式やリートのように値動きの大きい資産だけを保有することは、避けた方がよいでしょう。
各資産を1年間保有した場合の年間リターンの振れ幅
(期間:1984年12月末~2025年12月末)
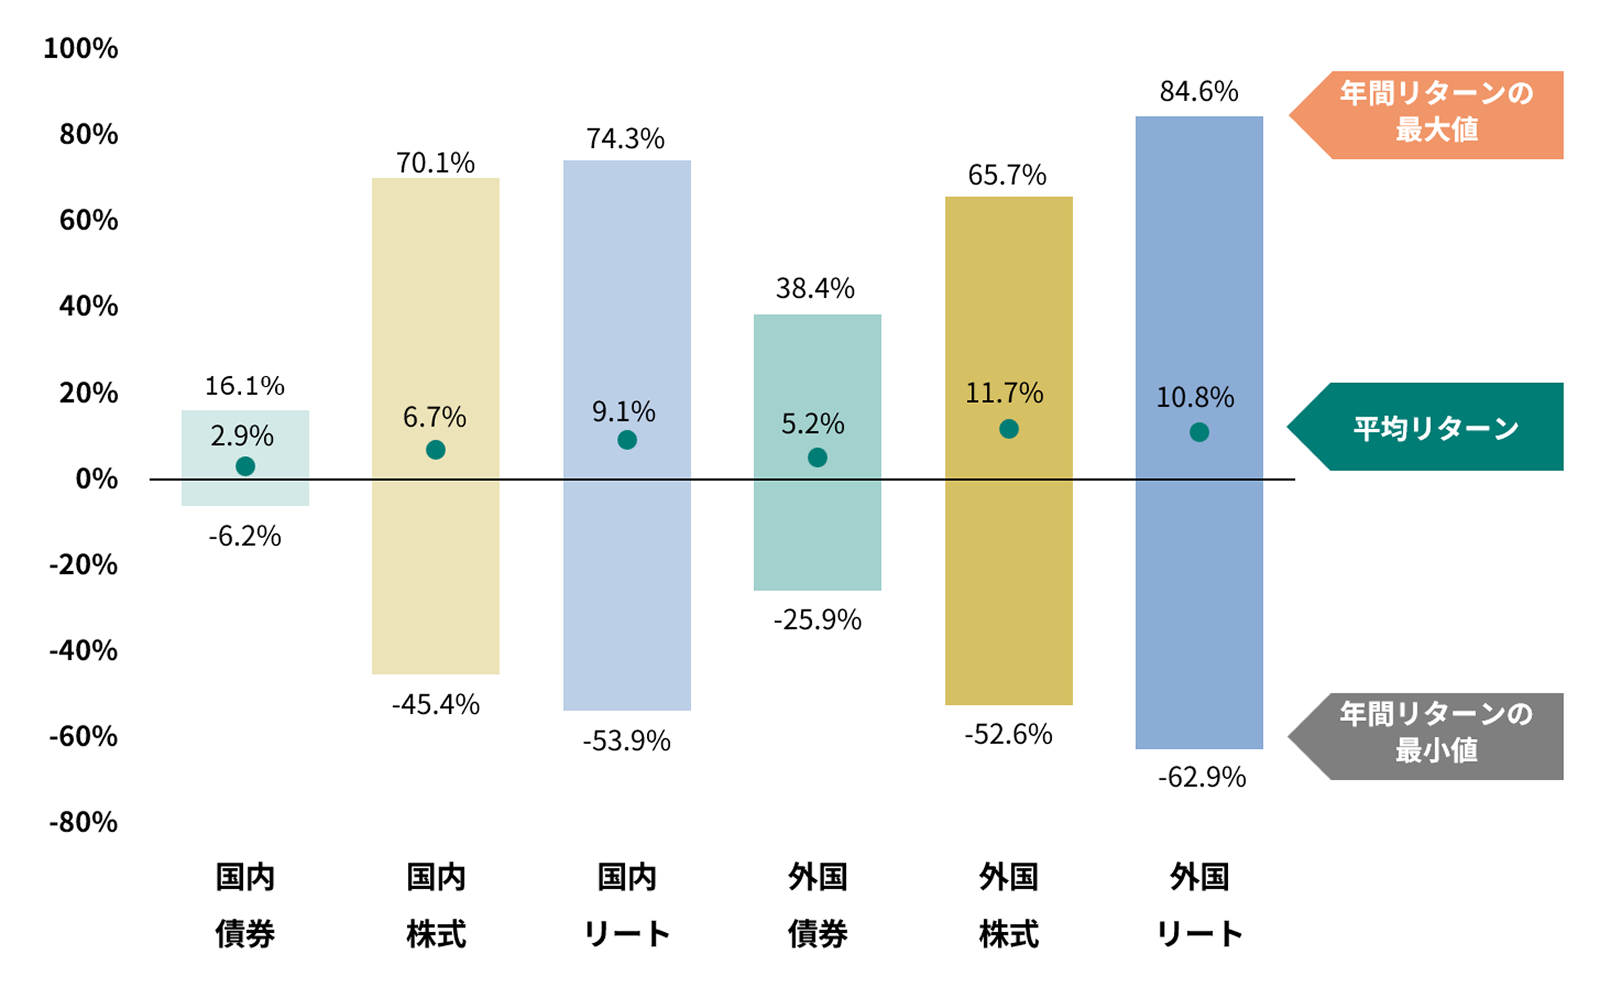
国内リートは、2003年3月末~2025年12月末、外国リートは、1989年7月末~2025年12月末。例えば、2025年12月末の年間リターンは、2025年12月末までに1年間保有した場合の年間リターンを示しています。各資産の算出に用いた市場指数については、末尾をご参照ください。税金・手数料などは考慮しておりません。グラフは過去のデータであり、将来の投資成果を示唆あるいは保証するものではありません。
(出所)ブルームバーグ等のデータを基に野村アセットマネジメント作成
分散投資の重要性
値動きの異なる資産を組み合わせて持つことで、1つの資産だけに投資するよりも全体の値動きを小さくし、安定した収益を目指す考え方を「分散投資」といいます。
過去10年間の市場データを見ると、国内外の株式・債券・リートの6資産は、それぞれのリターン順位が大きく変動しています。一方、これら6資産に分散投資した場合のリターンは、毎年おおむね中位で推移しています。
各資産と合計指数※の年間リターンランキング
| 順位 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|---|---|---|---|---|
| 1位 | 国内リート 9.9% |
国内株式 22.2% |
国内リート 11.1% |
外国株式 28.0% |
外国株式 10.8% |
外国リート 51.3% |
国内株式 -2.5% |
外国株式 33.2% |
外国株式 33.6% |
国内リート 27.9% |
| 2位 | 外国株式 5.4% |
外国株式 18.7% |
国内債券 1.0% |
国内リート 25.6% |
国内株式 7.4% |
外国株式 38.3% |
国内リート -4.8% |
国内株式 28.3% |
国内株式 20.5% |
国内株式 25.5% |
| 3位 | 合成指数 3.6% |
合成指数 7.1% |
合成指数 -4.5% |
外国リート 23.3% |
外国債券 5.9% |
合成指数 20.2% |
国内債券 -5.2% |
外国リート 21.1% |
外国リート 17.4% |
外国株式 21.1% |
| 4位 | 外国リート 3.1% |
外国リート 5.7% |
外国債券 -4.5% |
国内株式 18.1% |
合成指数 0.2% |
国内リート 20.0% |
外国株式 -5.8% |
合成指数 15.8% |
合成指数 12.0% |
合成指数 13.6% |
| 5位 | 国内債券 3.0% |
外国債券 4.7% |
外国リート -8.3% |
合成指数 16.9% |
国内債券 -0.8% |
国内株式 12.7% |
合成指数 -6.1% |
外国債券 14.3% |
外国債券 9.9% |
外国債券 9.0% |
| 6位 | 国内株式 0.3% |
国内債券 0.2% |
外国株式 -10.2% |
外国債券 5.5% |
外国リート -12.2% |
外国債券 4.6% |
外国債券 -6.1% |
国内債券 0.5% |
国内債券 -2.9% |
外国リート 6.6% |
| 7位 | 外国債券 -3.0% |
国内リート -6.8% |
国内株式 -16.0% |
国内債券 1.6% |
国内リート -13.4% |
国内債券 -0.1% |
外国リート -13.7% |
国内リート -0.5% |
国内リート -4.0% |
国内債券 -6.0% |
※合成指数の値は6つの資産を1/6ずつの割合で、各資産の月間リターンを基に毎月リバランス(相場変動などにより変化した投資比率を調整し、1/6ずつの割合を維持)を行ったものとして、野村アセットマネジメントが独自に計算したものです。各資産の算出に用いた市場指数については、末尾をご参照ください。税金・手数料などは考慮しておりません。グラフは過去のデータであり、将来の投資成果を示唆あるいは保証するものではありません。
(出所)ブルームバーグ等のデータを基に野村アセットマネジメント作成
分散投資の身近な例として、私たちの年金積立金を運用するGPIF(年金積立金管理運用独立行政法人)が挙げられます。
GPIFの基本ポートフォリオは、各資産の期待収益率やリスク等を踏まえて定められており、2020年度以降は国内債券・外国債券・国内株式・外国株式にそれぞれ25%ずつ配分されています。
基本ポートフォリオの資産配分は見直しがありながらも分散投資を基本とし、2001年度から2025年度までの期間における収益率は年率4.33%となっています。
分散投資の代表格(GPIF)
GPIF*の収益額の推移と基本ポートフォリオ
(期間:2001年度~2025年度)
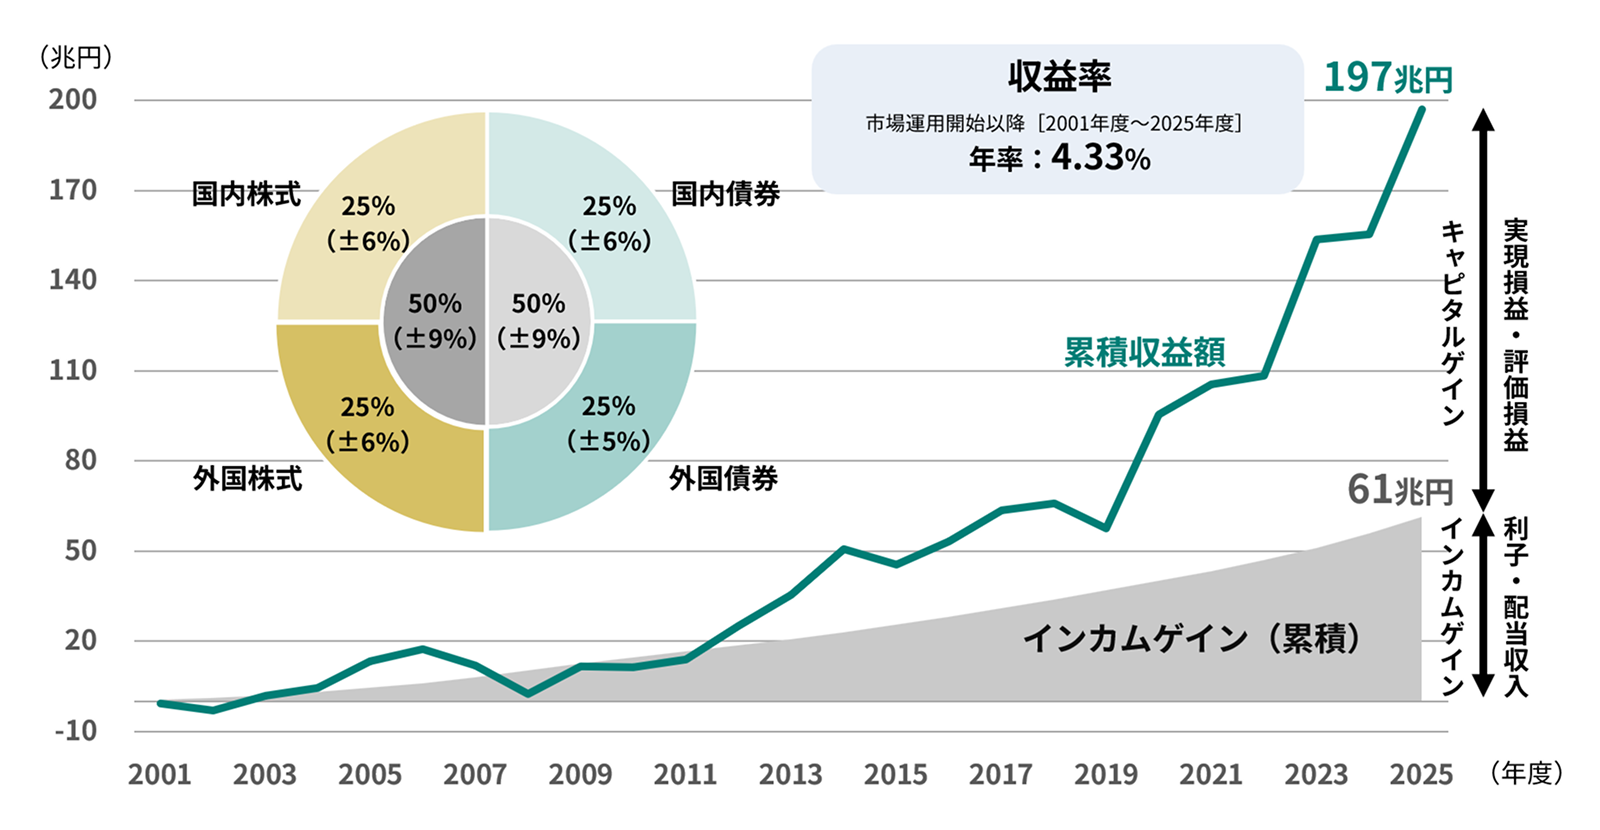
*GPIF(年金積立金管理運用独立行政法人)は、厚生年金保険法等において、厚生労働大臣から寄託された積立金の管理及び運用を行うとともに、その収益を国庫に納付することにより、厚生年金保険事業及び国民年金事業の運営の安定に資することを目的としている組織です。
上記円グラフは2025年度からの5ヵ年における基本ポートフォリオです。今後変更となる場合があります。また、過去の基本ポートフォリオは現在と異なっております。
(出所)GPIFウェブサイト(https://www.gpif.go.jp)を基に野村アセットマネジメント作成
自分に合った資産配分(アセットアロケーション)
では、個人の投資家が分散投資を行うにあたって、資産配分比率をどのように考えたらよいのでしょうか。
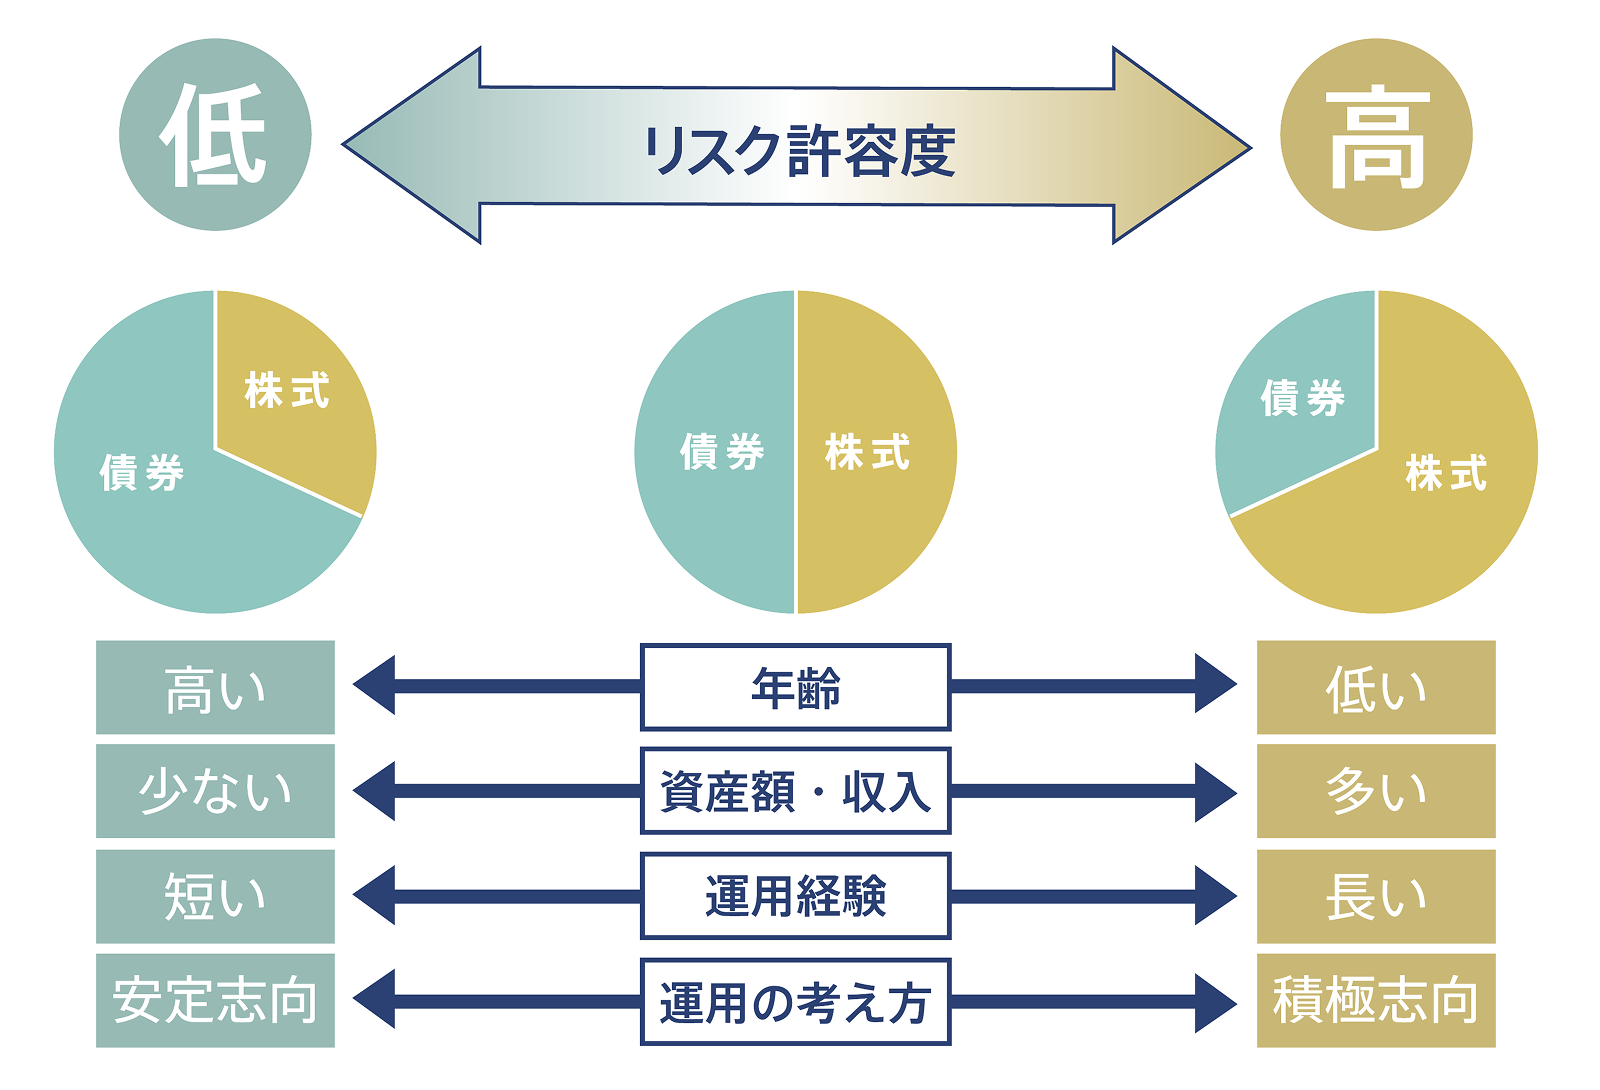
結論から言えば、「株式は何%、債券は何%」という、すべての人に当てはまる資産配分はありません。なぜなら、年齢や資産額や収入、運用の経験、そして値動きに対する考え方は人それぞれ異なるからです。
どの程度の損失まで耐えられるかという「リスク許容度」を把握し、自分に合った資産配分の目安を見つけることが重要です。
リスク許容度のイメージ
(作成)野村アセットマネジメント
資産配分を考える際には、年齢を一つの目安として、株式などのリスク性資産の割合を調整するという考え方もあります。
年齢を重ねるにつれて、価格変動の大きい株式の割合を少しずつ減らし、債券など価格変動が比較的小さい資産を増やしていくことで、大きな値下がりのリスクを抑えることができます。リタイア後の運用は、ご自身のリスク許容度に合わせてリスクを調整しながら継続するのが重要です。
大切なのは「続けられること」
繰り返しになりますが、資産取り崩し期の運用で最も大切なのは、高い利回りを追い求めることではなく、日々の値動きに一喜一憂することなく、「長く安心して持ち続けられるかどうか」です。資産を増やすことよりも、減らしすぎず、必要なときに使える状態を保つことが重要になります。
そのためには、「分散投資」が重要です。しかし、個人で分散投資を実践するには、時間や手間がかかるうえ、ある程度まとまった資金も必要になります。そこで、活用したいのが「投資信託」です。複数の資産や銘柄に投資する投資信託を活用すれば、少額から分散投資ができ、個人で一つひとつの商品を選んで管理する手間も抑えられます。自分に合った投資信託を選び、将来に向けた資産形成を始めてみてはいかがでしょうか。
<使用した指数等について>
国内株式:配当込みTOPIX(「東証株価指数(TOPIX)(配当込み)」)
外国株式:MSCI-KOKUSAI指数(配当込み・円ベース・為替ヘッジなし)
国内債券:NOMURA-BPI総合
外国債券:FTSE世界国債インデックス(除く日本、ヘッジなし・円ベース)
国内リート:東証 REIT指数(配当込み)
外国リート:S&P先進国REIT指数(除く日本・配当込み・円ベース)
<使用した指数の著作権等について>
・配当込みTOPIX(「東証株価指数(TOPIX)(配当込み)」といいます。)、「東証REIT指数(配当込み)」に係る標章又は商標は、株式会社JPX総研又は株式会社JPX総研の関連会社(以下「JPX」といいます。)の知的財産であり、指数の算出、指数値の公表、利用など「東証株価指数(TOPIX)(配当込み)」、「東証REIT指数(配当込み)」に関するすべての権利・ノウハウ及び「東証株価指数(TOPIX)(配当込み)」、「東証REIT指数(配当込み)」に係る標章又は商標に関するすべての権利はJPXが有します。JPXは、「東証株価指数(TOPIX)(配当込み)」、「東証REIT指数(配当込み)」の指数値の算出又は公表の誤謬、遅延又は中断に対し、責任を負いません。
・「MSCI-KOKUSAI指数」は、MSCIが開発した指数です。同指数に対する著作権、知的所有権、その他一切の権利はMSCIに帰属します。またMSCIは同指数の内容を変更する権利および公表を停止する権利を有しています。
・「NOMURA-BPI総合」の知的財産権とその他一切の権利は野村フィデューシャリー・リサーチ&コンサルティング株式会社に帰属しています。また、同社は当該指数の正確性、完全性、信頼性、有用性を保証するものではありません。
・「FTSE世界国債インデックス(除く日本、ヘッジなし・円ベース)」は、FTSE Fixed Income LLCにより運営されている債券インデックスです。同指数はFTSE Fixed Income LLCの知的財産であり、指数に関するすべての権利はFTSE Fixed Income LLCが有しています。
・「S&P先進国REIT指数」はスタンダード&プアーズ ファイナンシャル サービシーズ エル エル シーの所有する登録商標です。
(2026年9月作成)
本ページの記載事項・見解は、全て本ページ作成時点で当社が知り得る情報に基づくものです。将来、制定される制度の内容が変更になる、または一旦制定された制度が変更・廃止になる可能性等があります。
このテーマの
他の記事を見る
-
使いながら運用する[1]
リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
[1]リタイア後のお金、どう使う?現役時代に知っておきたい資金計画
-
使いながら運用する[2]
資産取り崩しルール:定額と定率、どちらが正解?
[2]資産取り崩しルール:定額と定率、どちらが正解?
-
使いながら運用する[3]
取り崩しが不安な人へ:老後資金の資産設計
[3]取り崩しが不安な人へ:老後資金の資産設計
-
使いながら運用する[5]
投資信託はどう選ぶ?リタイア後の運用で押さえたいポイント
[5]投資信託はどう選ぶ?リタイア後の運用で押さえたいポイント
-
使いながら運用する[6]
何から始める?使いながら運用するための実践法
[6]何から始める?使いながら運用するための実践法
